Hard close en audit : définition, normes et mise en œuvre
Introduction : Le problème du calendrier et le hard close
Dans un audit classique, l’essentiel du travail se concentre après la clôture des comptes. Prenons une société dont l’exercice se termine le 31 décembre : la direction financière arrête ses comptes en janvier et en février et, l’auditeur, pendant ce temps, termine ses tests avant de signer son rapport. Les échéances s’entassent sur les mêmes semaines, côté entreprise comme côté auditeur. La fatigue monte et les arbitrages se font à la dernière minute. Alors une question vient naturellement : peut-on faire une partie du travail avant la clôture sans perdre en fiabilité ? C’est l’idée que recouvre l’expression « hard close » quand on l’emploie côté audit.
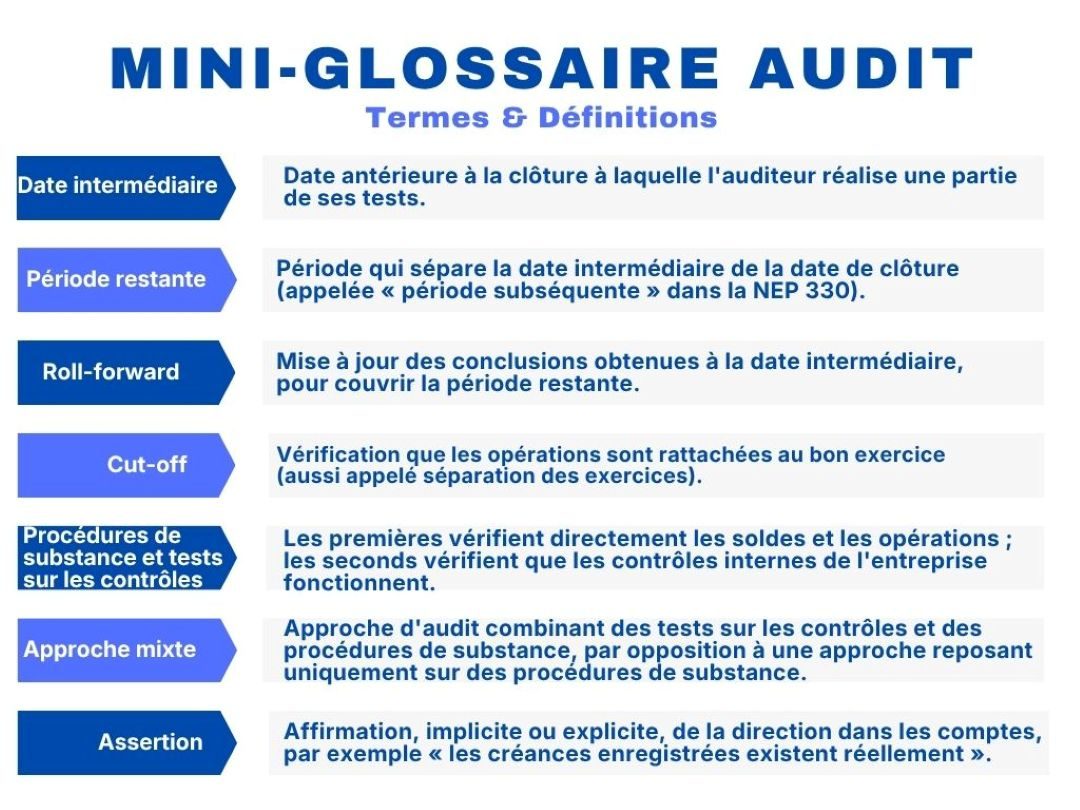
Cet article explique ce qu’est le hard close, comment il fonctionne concrètement et où se situent ses limites. Un mini-glossaire en fin d’article rappelle les termes techniques. Un second article prendra alors du recul sur cette notion de « hard close ». L’objectif sera alors d’examiner la manière dont un grand réseau d’audit met cette approche en avant dans sa communication.
Hard close : un terme aux multiples sens en finance et en audit
L’expression « hard close » n’a pas le même sens partout.
Côté finance, elle désigne généralement la clôture définitive des comptes : une fois le hard close passé, l’auditeur ne peut plus enregistrer aucune écriture sur la période. Son contraire est le « soft close ». Cette expression désigne une clôture préliminaire qui permet de sortir des chiffres provisoires tout en gardant la possibilité de les ajuster.
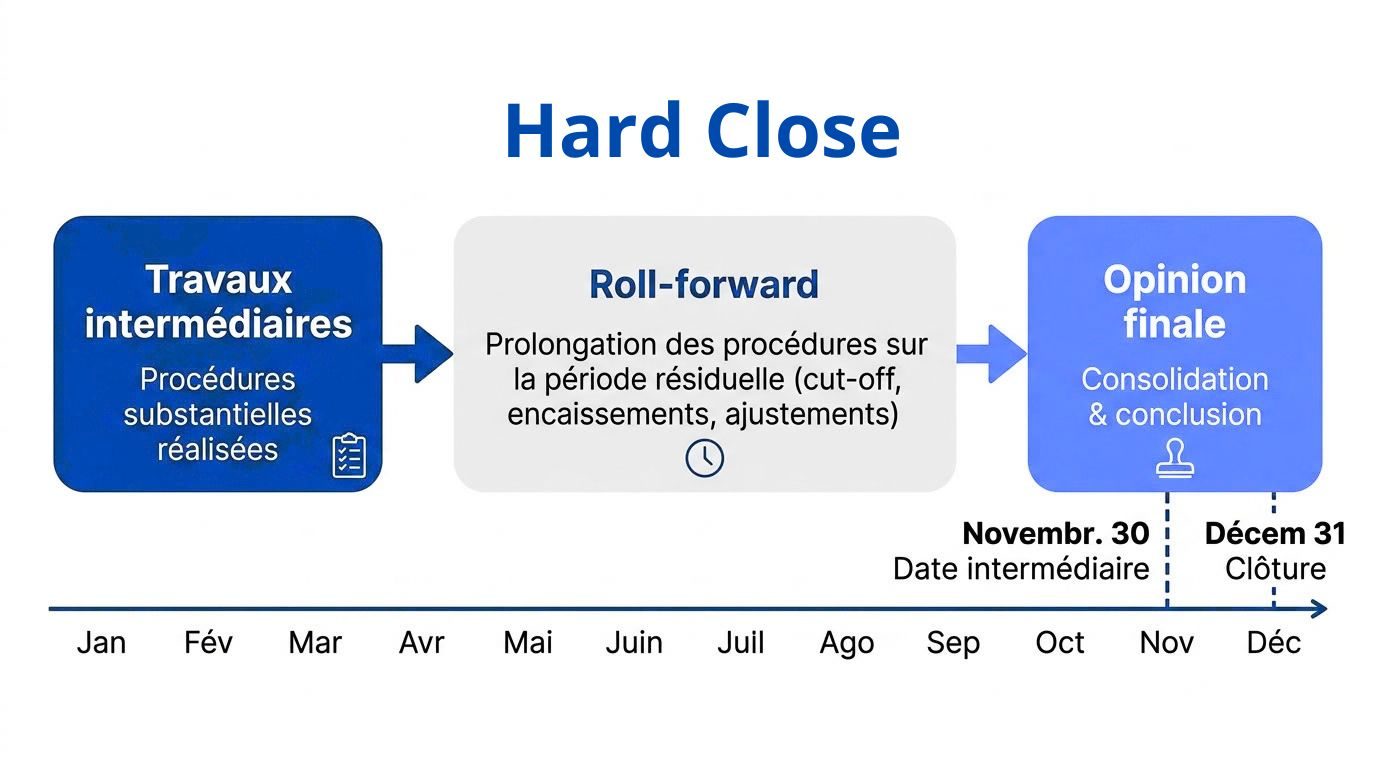
Côté audit, certains cabinets et professionnels l’emploient autrement : ils réalisent une partie significative des procédures à une date intermédiaire, avant la clôture, puis la prolongent jusqu’à la clôture.
Aucune norme d’audit ne définit cette notion. Il s’agit avant tout d’un usage métier. Pour cadrer ce terme, cet article s’appuie, pour le fond, sur ce que disent réellement les normes. En particulier, la norme internationale d’audit ISA 330 « Réponses de l’auditeur aux risques évalués » répond bien à cette problématique.
Et il faut distinguer le hard close des simples travaux d’intérim. L’auditeur ne se contente pas de prolonger des travaux intermédiaires jusqu’à la clôture. La différence tient précisément à cette mise à jour, détaillée un peu plus loin.
Ce que disent les normes d’audit sur le hard close (ISA 330 et NEP 330)
La norme ISA 330 (« The Auditor’s Responses to Assessed Risks » ou « Réponses de l’auditeur aux risques évalués »), encadre la possibilité de travailler avant la clôture. Elle s’applique aux audits d’exercice ouverts à compter du 15 décembre 2009.
Le principe de base : couvrir la période restante
Son principe est simple : lorsque l’auditeur réalise des procédures de substance (substantive procedures) à une date intermédiaire, il doit couvrir la période restante. Il peut le faire de deux manières :
- soit, combiner des procédures de substance et des tests sur les contrôles pour la période restante
- soit, si l’auditeur estime que cela suffit, ne faire que des procédures de substance complémentaires.
Si l’auditeur détecte à la date intermédiaire une anomalie qu’il ne s’attendait pas, alors il doit se demander s’il faut modifier la nature, le calendrier ou l’étendue des procédures prévues pour la période restante.
Parce que le lien avec le risque est direct : plus le risque d’anomalie significative est élevé, plus il peut être approprié de tester près de la date de clôture, voire à cette date. La norme ISA 330 laisse donc la porte ouverte à condition que l’évaluation des risques justifie ce choix.
La norme traite aussi le cas des tests de contrôles. Quand l’auditeur obtient des éléments sur le fonctionnement des contrôles pendant une période intermédiaire, il doit s’informer des changements significatifs intervenus ensuite. Puis, il détermine les éléments complémentaires à obtenir pour la période restante.
La nuance importante : risque de défaut et norme ISA 240
Une nuance importante vient du matériel d’application d’ISA 330, complété par la norme ISA 240 sur la fraude. Quand l’auditeur a identifié des risques d’erreur intentionnelle ou de manipulation, il peut conclure que :
- les procédures censées étendre les conclusions de la date intermédiaire à la clôture ne seraient pas efficaces.
- il vaut mieux tester au plus près de la clôture.
Prenons l’exemple d’une fraude sur la reconnaissance du chiffre d’affaires. Selon la norme ISA 240, une fraude peut avoir commencé en cours de période. Ceci peut justifier de tester aussi des opérations anciennes. En conséquence, cela renforce le principe vu plus haut : plus le risque est élevé, plus l’auditeur se rapproche de la clôture.
L’application en France avec la NEP 330
En France, la NEP 330 « Procédures d’audit mises en œuvre par le commissaire aux comptes à l’issue de sa prise de connaissance de l’entité et de son environnement et de son évaluation du risque d’anomalies significatives dans les comptes » va dans le même sens.
Le commissaire aux comptes peut décider de réaliser des procédures en cours d’exercice. Elles s’ajoutent à celles mises en œuvre après la fin de l’exercice.
Lorsque l’auditeur procède à la réalisation de procédures de substance à une date intermédiaire, il met en œuvre :
- des procédures de substance complémentaires;
- en association ou non avec des tests sur les contrôles.
L’objectif est de couvrir la période subséquente (notamment le paragraphe 26 de la NEP 330, équivalent du paragraphe 22 d’ISA 330).
Cette norme a été homologuée par arrêté du 13 novembre 2024. Et elle s’applique aux exercices ouverts à compter du 19 novembre 2024.
Petite réserve de calendrier :
l’IAASB a publié en août 2026 un projet de révision d’ISA 330, soumis à consultation jusqu’au 15 décembre 2026. Les principes décrits ici y figurent aussi, sous une autre numération. Seule la version en vigueur fait foi à ce jour. Et, les numéros de paragraphes cités dans cet article se rapportent à elle.
La mécanique du hard close en 4 étapes
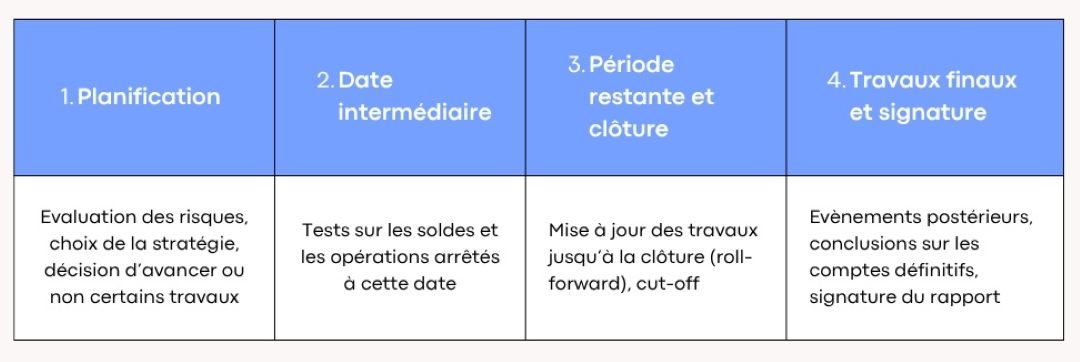
Concrètement, l’approche se déroule en quatre temps, que résume la chronologie ci-dessus
Etape 1 : choisir la date intermédiaire
Il n’existe pas de date universelle. Elle dépend des risques du client et de sa capacité à produire en avance des situations comptables fiables.
Plus la date est éloignée de la clôture, plus la période restant à couvrir est longue. A l’inverse, une date trop proche de la clôture réduit l’intérêt de la démarche.
Etape 2 : tester les soldes et opérations à date intermédiaire
L’auditeur réalise ses procédures sur les soldes et les opérations arrêtés à cette date : rapprochements ou confirmations de tiers, par exemple.
Etape 3 : le roll-forward jusqu’à la clôture
Le roll-forward consiste à mettre à jour la conclusion pour la période qui sépare la date intermédiaire de la clôture.
Pour se le représenter, on peut penser à une photographie : on photographie une pièce à un instant donné ; puis, à la clôture, on regarde ce qui a bougé depuis.
Etape 4 : traiter le cut-off et les évènements postérieurs
Le cut-off vise à vérifier que l’auditeur rattache les opérations au bon exercice. Ce contrôle se fait par nature autour de la date de clôture. Il ne peut donc pas l’avancer pleinement.
Les évènements postérieurs à la clôture (cf. normes ISA 560 et NEP 560) suivent la même logique : ils surviennent, par définition, après elle.
Exemple chiffré : application du hard close sur les créances clients
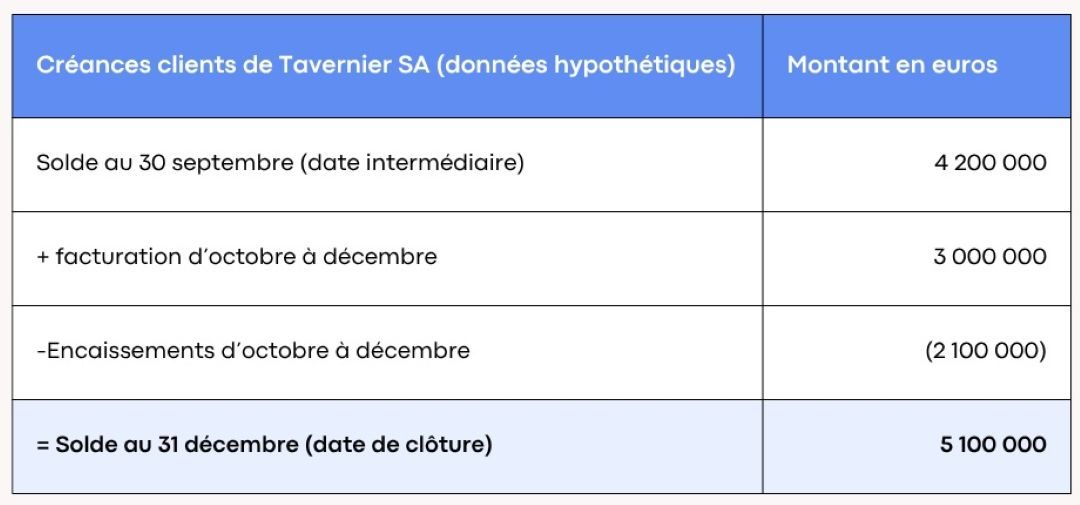
Prenons une société fictive, Tavernier SA, dont la clôture de l’exercice est le 31 décembre. Regardons maintenant un seul poste : les créances clients.
Les chiffres ci-dessous sont hypothétiques et n’ont qu’une vocation pédagogique.
Le rôle central des assertions comptables
Dans les comptes, la direction affirme implicitement plusieurs choses. Par exemple, la direction peut dire que :
- les créances enregistrées existent réellement : assertion d’existence
- elles sont rattachées au bon exercice : séparation des exercices
- les créances sont correctement évaluées : évaluation.
De ce fait, chaque test de l’auditeur vise l’une de ces affirmations.
Au 30 septembre, l’auditeur teste le solde de 4 200 000 euros. Il vise d’abord l’assertion d’existence. Pour ce faire, il rapproche la balance âgée de la comptabilité générale ; puis, il sélectionne des créances et les vérifie, par exemple, au moyen de confirmations de clients. A ce stade, l’auditeur dispose donc d’éléments probants sur l’existence du solde à cette date. Mais, il n’en a pas encore sur celui du 31 décembre.
Et c’est là qu’intervient le roll-forward. Sur la période d’octobre à décembre, l’auditeur analyse les mouvements (3 000 000 euros de facturation et 2 100 000 euros d’encaissements). Il les compare à ceux des périodes précédentes et examine les encaissements postérieurs.
Le solde gagne 900 000 euros en trois mois, de 4 200 000 à 5 100 000 euros. Il reste ensuite, à la clôture, les travaux qui ne pouvaient pas être avancés : le cut-off sur les dernières factures de décembre (séparation des exercices) et la mise à jour des dépréciations (évaluation). Le solde de 5 100 000 euros au 31 décembre repose donc sur une conclusion étendue jusqu’à la clôture.
Avantages et limites de cette approche
Travailler plus tôt peut présenter des avantages.
Une meilleure répartition de la charge de travail
Tout d’abord, une meilleure répartition de la charge de travail sur l’année allège de facto la période de fin d’exercice.
Les questions arrivent plus tôt chez le client qui peut préparer ses données en amont. Et, si une difficulté existe, elle a plus de chances d’être détectée à un moment où il reste du temps pour la traiter.
Cependant, rien de tout cela n’est automatique, ni garanti : tout dépend du dossier.
Hard close : Quels dossiers s’y prêtent le mieux ?
Les normes ne classent pas les comptes en « adaptés » ou « non adaptés » ; tout dépend du risque et des contrôles. D’où le tableau ci-dessous : des critères, avec des exemples qui ne sont là que pour illustrer.
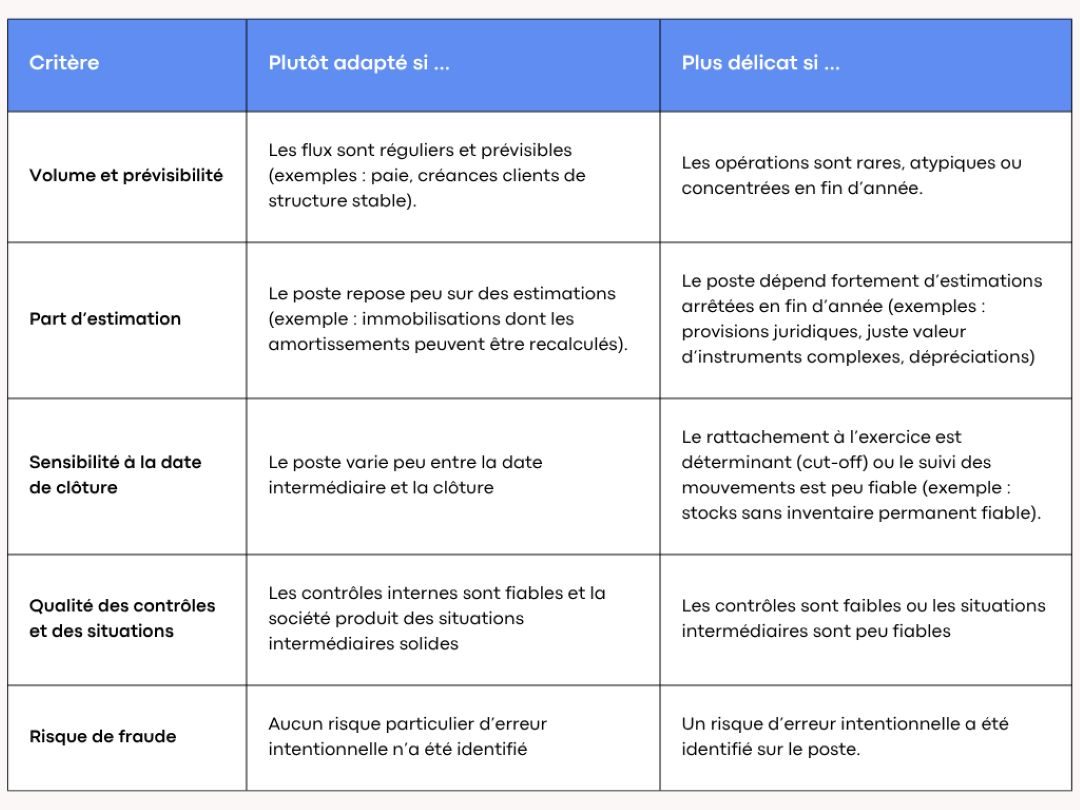
Le rôle déterminant des contrôles internes
Le paragraphe 22 d’ISA 330 prévoit que, lorsque des procédures de substance sont réalisées à une date intermédiaire, l’auditeur doit couvrir la période restante, soit en combinant des tests sur des contrôles et des procédures de substance, soit, s’il le juge suffisant, en se limitant à des procédures de substance complémentaires.
Dans le premier cas, on parle d’approche mixte (terme repris au paragraphe 10 de la NEP 330). Plus l’auditeur peut s’appuyer sur des contrôles internes efficaces, plus il peut, selon son jugement professionnel, limiter l’étendue des procédures de substance complémentaires à mettre en œuvre.
A l’inverse, lorsque les contrôles sont insuffisants ou que le risque d’anomalie significative est élevé, l’auditeur devra généralement renforcer souvent renforcer les procédures de substance pour la période restante. En fait, en pratique, ceci se traduit par un volume accru de travaux rapprochés de la date de la clôture.
Point de vigilance : éviter la fausse impression de sécurité
L’approche peut donner une fausse impression de sécurité quand on croit le travail « déjà fait » alors que la période restante n’a pas été correctement couverte.
Mieux vaut donc en faire un choix raisonné, fondé sur l’évaluation des risques, plutôt qu’une organisation appliquée mécaniquement à tous les dossiers.
Hard close : interprétation des étapes
Le tableau ci-dessous clarifie une approche souvent mal interprétée en précisant la fonction de chaque étape.
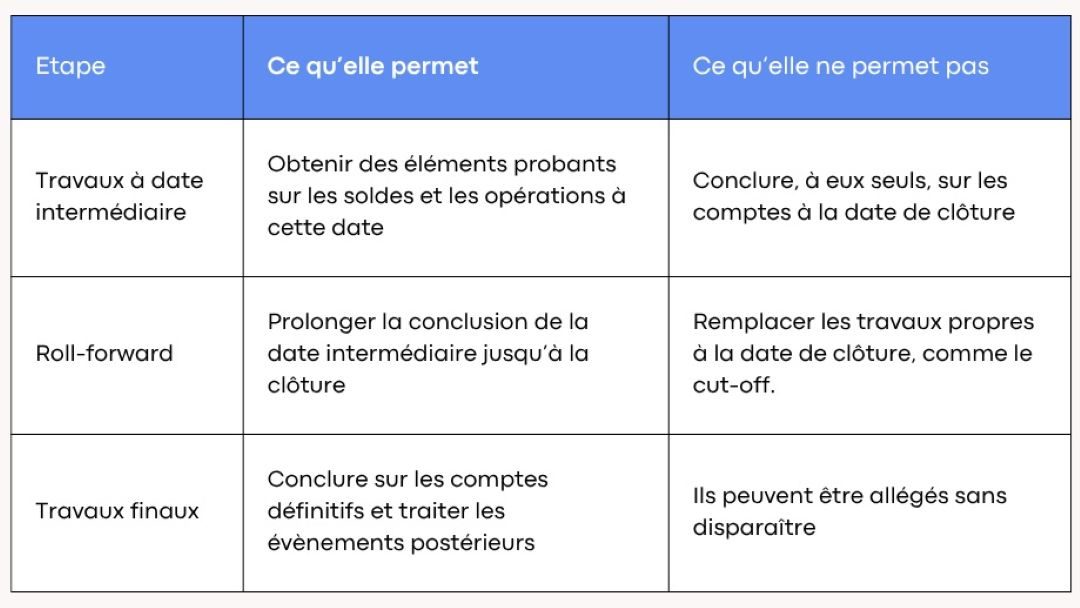
Des travaux avancés à une date intermédiaire ne remplacent ni l’audit complet, ni les travaux finaux. Sans mise à jour jusqu’à la clôture, les résultats obtenus à la date intermédiaire ne s’étendent pas à la fin de l’exercice. Et, cela conduirait à ne pas respecter la norme ISA 330.
Sans mise à jour, pas de hard close.
Conclusion : le hard close, gage de qualité ou simple argument de calendrier ?
Quand un grand réseau d’audit annonce qu’il réalise une part importante de ses heures avant la date du bilan, que peut-on en conclure ? Cet indicateur dit-il quelque chose de la qualité de l’audit ou seulement de son calendrier ? Il est préférable de lire le rapport de près avant de répondre. Et c’est le sujet du prochain article.
Mini-glossaire