Hard close et audit : 69% des heures avant la date de bilan, que mesure vraiment le chiffre d’EY ?
Le rapport 2026 d’EY US sur la qualité de l’audit affiche un chiffre flatteur : environ 69% des heures d’audit des sociétés cotées précèdent la date de bilan des clients. On pense aussitôt au « hard close ». Or, ce chiffre ne le mesure pas. Il décrit un calendrier et il ne dit rien de la qualité. Cet article explique pourquoi, en revenant sur la définition du hard close et audit, sur ce que les normes attendent vraiment, puis propose cinq questions à poser à votre auditeur.
Hard close et audit : ce que dit le rapport EY
La promesse d’EY décryptée
Chaque année, les grands cabinets publient leur rapport sur la qualité de l’audit destiné aux comités d’audit et aux investisseurs. Ces documents se lisent à deux niveaux. Il y a d’abord ce qu’ils affirment, et ce que leurs chiffres permettent réellement d’en conclure. Le rapport d’EY US de septembre 2026 en offre un bon cas d’école.
Il compte 26 pages mais l’essentiel de la méthode se trouve dans les notes de fin. Sa promesse centrale, elle, tient en une phrase.
Dante D’Egidio (EY Americas CEO et US Managing Partner) et Joe Link (EY US Vice Chair – Assurance) l’écrivent en page 2:
We perform more work earlier in the audit cycle, which reduces year-end workload and provides both our clients and our people with a smoother experience while driving audit quality.
En français : réaliser davantage de travaux plus tôt réduit la charge de fin d’exercice. L’expérience devient plus fluide pour les clients et pour les équipes tout en portant la qualité d’audit.
Tout DAF connaît le problème visé puisque les demandes d’audit s’empilent sur quelques semaines entre la date de bilan et la signature.
Hard close et audit : Les faits établis
Le rapport établit précisément les points suivants :
- Chiffre : environ 69% des heures d’audit des émetteurs précèdent la date de bilan de leurs clients (pages 3 et 10, note 4).
- Calcul : la note 4 divise les heures des professionnels américains avant la date de bilan par leurs heures totales.
- Périmètre : les audits d’émetteurs, pour des exercices clos entre le 1er juillet 2025 et le 31 mars 2026.
- Exclusions : les sociétés d’investissement et les régimes d’avantages du personnel.
- Contexte : le chiffre figure dans la section « Modern approach », qui décrit « The EY Way » (page 11).
Deux précisions complètent ce tableau. D’abord, le calcul exclut les heures des équipes de l’organisation mondiale d’EY. Celles-ci ont pourtant représenté 27% des heures d’audit américaines en 2026, audits cotés et non cotés confondus (page 11, note 14). EY juge que leur inclusion ne changerait pas sensiblement le résultat.
Ensuite, The EY Way fixe les attentes dès le départ et avance les travaux selon les évaluations de risque. Elle s’appuie sur la plateforme EY Canvas, dont les outils d’IA agentique sont disponibles sur tous les audits américains (page 8). Par ailleurs, EY investit dans la connectivité de données pour un flux plus continu en provenance des clients (page 8).
En revanche, le rapport ne donne ni la décomposition des heures, ni la série historique. Il ne propose pas non plus de comparaison avec d’autres cabinets. La note 4 documente la méthode de calcul mais le contenu des heures reste inconnu.
Hard close et audit : Ce que le 69% ne dit pas
Un indicateur de calendrier
Le 69% mesure des heures et non des tests. Les heures qui précèdent la date de bilan peuvent donc recouvrir plusieurs types de travaux :
- la planification et l’évaluation des risques
- les tests d’efficacité des contrôles
- la compréhension des systèmes d’information
- les tests de substance à une date intermédiaire.
- éventuellement des revues trimestrielles, mais le rapport ne le précise pas.
Et un audit dont l’avance tient surtout à de la planification afficherait le même score qu’un audit très testé au 30 septembre.
Une technologie suggérée, non démontrée
Le rapport place le chiffre à côté d’EY Canvas et de l’IA agentique. Un lecteur pressé pourrait en déduire que l’IA explique cette avance. Le rapport ne le démontre pas. Or, un gain de productivité réduit le nombre d’heures, mais il ne dit rien de leur répartition dans le temps. Le rapport évoque la connectivité des données (page 8) sans la relier au 69%.
A mon avis, ce qui avance les travaux, c’est surtout la disponibilité des données et des arrêtés intermédiaires du client. Certes, l’IA accélère la machine. Cependant, elle ne dispense pas l’auditeur de confronter les estimations comptables aux réalités économiques observables à la date du bilan.
Aucun lien démontré avec la qualité
Le rapport relie le chiffre à la qualité sur le mode rhétorique. Il invoque pour cela deux indicateurs d’une autre nature.
Constats de la PCAOB (Partie I.A). Cette partie sur le caractère suffisant et approprié des éléments probants. Le taux passe de 28% en 2024 à 5% en 2025, soit trois audits sur 64 inspectés (note 1). Pour 2026, EY n’annonce qu’une attente. Selon la note 1, elle repose sur les retours des équipes d’inspection du PCAOB. Ce n’est donc pas un résultat publié.
Retraitements. Trois émetteurs ont retraité leurs comptes en 2026 (0,1%) contre 7 en 2025 (0,2%) et 15 en 2024 (0,5%) (note 5). Leur périmètre inclut les fonds d’investissement enregistrés. Il diffère donc de celui du 69%.
Ces éléments sont encourageants. Toutefois, quatre raisons interdisent d’en conclure que le travail anticipé en est la cause :
- Décalage de période : inspections et retraitements concernent très probablement des audits antérieurs aux exercices du 69%.
- Pas de série historique : sans évolution du 69% dans le temps, aucune corrélation ne se teste.
- Echantillon ciblé : le PCAOB choisit ses audits surtout selon le risque, donc, la baisse peut refléter la sélection.
- Mesure parmi d’autres : le rapport admet que l’inspection n’est qu’une mesure de la qualité.
Parce que l’échantillon ne compte que 64 audits, un seul audit de plus ou de moins déplace le taux d’environ 1,6 point.
L’absence de preuve ne vaut pas preuve d’absence. Travailler plus tôt peut contribuer à la qualité. Rien dans le rapport ne permet cependant de le mesurer.
Une source unique, publiée par l’intéressé
Enfin, rappelons la nature du document. EY l’a publié sur EY à l’attention des comités d’audit. Le rapport détaille sa méthode dans 33 notes. En revanche, il n’indique aucune vérification externe du chiffre, ni aucun point de comparaison.
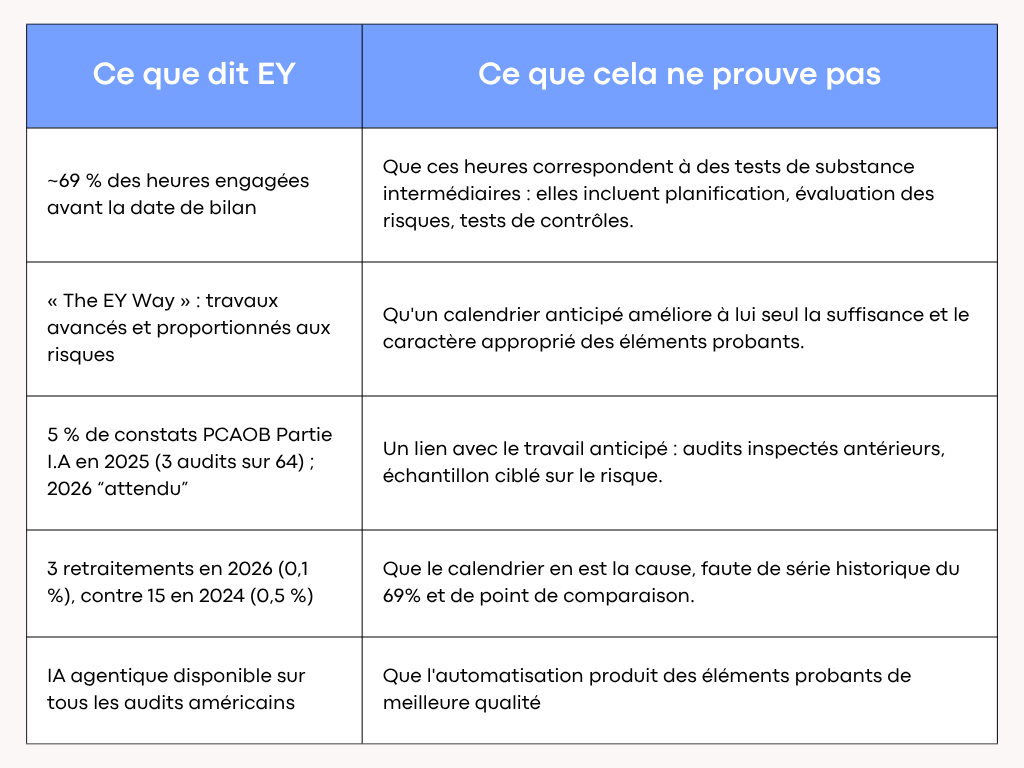
Pour évaluer cette promesse, encore faut-il savoir ce que recouvre exactement le hard close.
Le hard close, une grille de lecture
Deux sens du terme
Le rapport d’EY n’emploie jamais l’expression « hard close ». Il parle d’avancer le travail « dans les phases définies du cycle d’audit » (page 11). Le rapprochement relève donc de l’analyse propre de cet article.
- Côté finance : le hard close désigne la clôture définitive des comptes, écritures passées et soldes arrêtées. Il s’oppose au « soft close », provisoire, qui laisse des postes ouverts.
- Côté audit : le terme relève d’un usage de praticiens, non d’une notion normative. Le client arrête ses comptes à une date intermédiaire, puis l’auditeur y réalise une partie de ses procédures.
Dans le second cas, l’auditeur met ensuite ses travaux à jour jusqu’à la date de bilan. Par exemple, il intervient au 30 septembre pour exercice clos au 31 décembre. Pour éviter toute confusion, cet article emploie « date de bilan » pour la fin d’exercice et « arrêté intermédiaire » pour la situation arrêtée en cours d’année.
Ce que disent les normes
Le rapport EY décrit la pratique américaine sous l’égide du PCAOB. Mais la logique est commune à tous les référentiels : l’AS 2301 du PCAOB, l’ISA 330 et en France la NEP 330 qui s’y aligne.
L’auditeur peut ainsi intervenir en cours d’exercice, selon le risque, l’environnement de contrôle et les informations disponibles. Deux règles encadrent ensuite ces choix :
- Les contrôles intermédiaires : l’auditeur détermine les éléments complémentaires pour la période restante (ISA 330, para 12).
- La substance intermédiaire : l’auditeur couvre la période restante par des procédures complémentaires (ISA 330, para 22-23).
En outre, si une anomalie inattendue apparaît à une date intermédiaire, l’auditeur réévalue le risque et les procédures prévues. Le hard close avance donc une partie du travail, rien de plus : l’audit final reste à faire. Certaines procédures se déroulent à la date de bilan ou après elle, comme le rapprochement des états financiers avec les comptes sous-jacents, l’examen des écritures d’ajustement et les tests de cut-off finaux.
L’observation physique des stocks se tient en général à la date du bilan. Elle peut toutefois avoir lieu à une date intermédiaire si l’entité tient un inventaire permanent fiables (ISA 501). Dans ce cas, il faut des procédures sur les mouvements de la période restante.
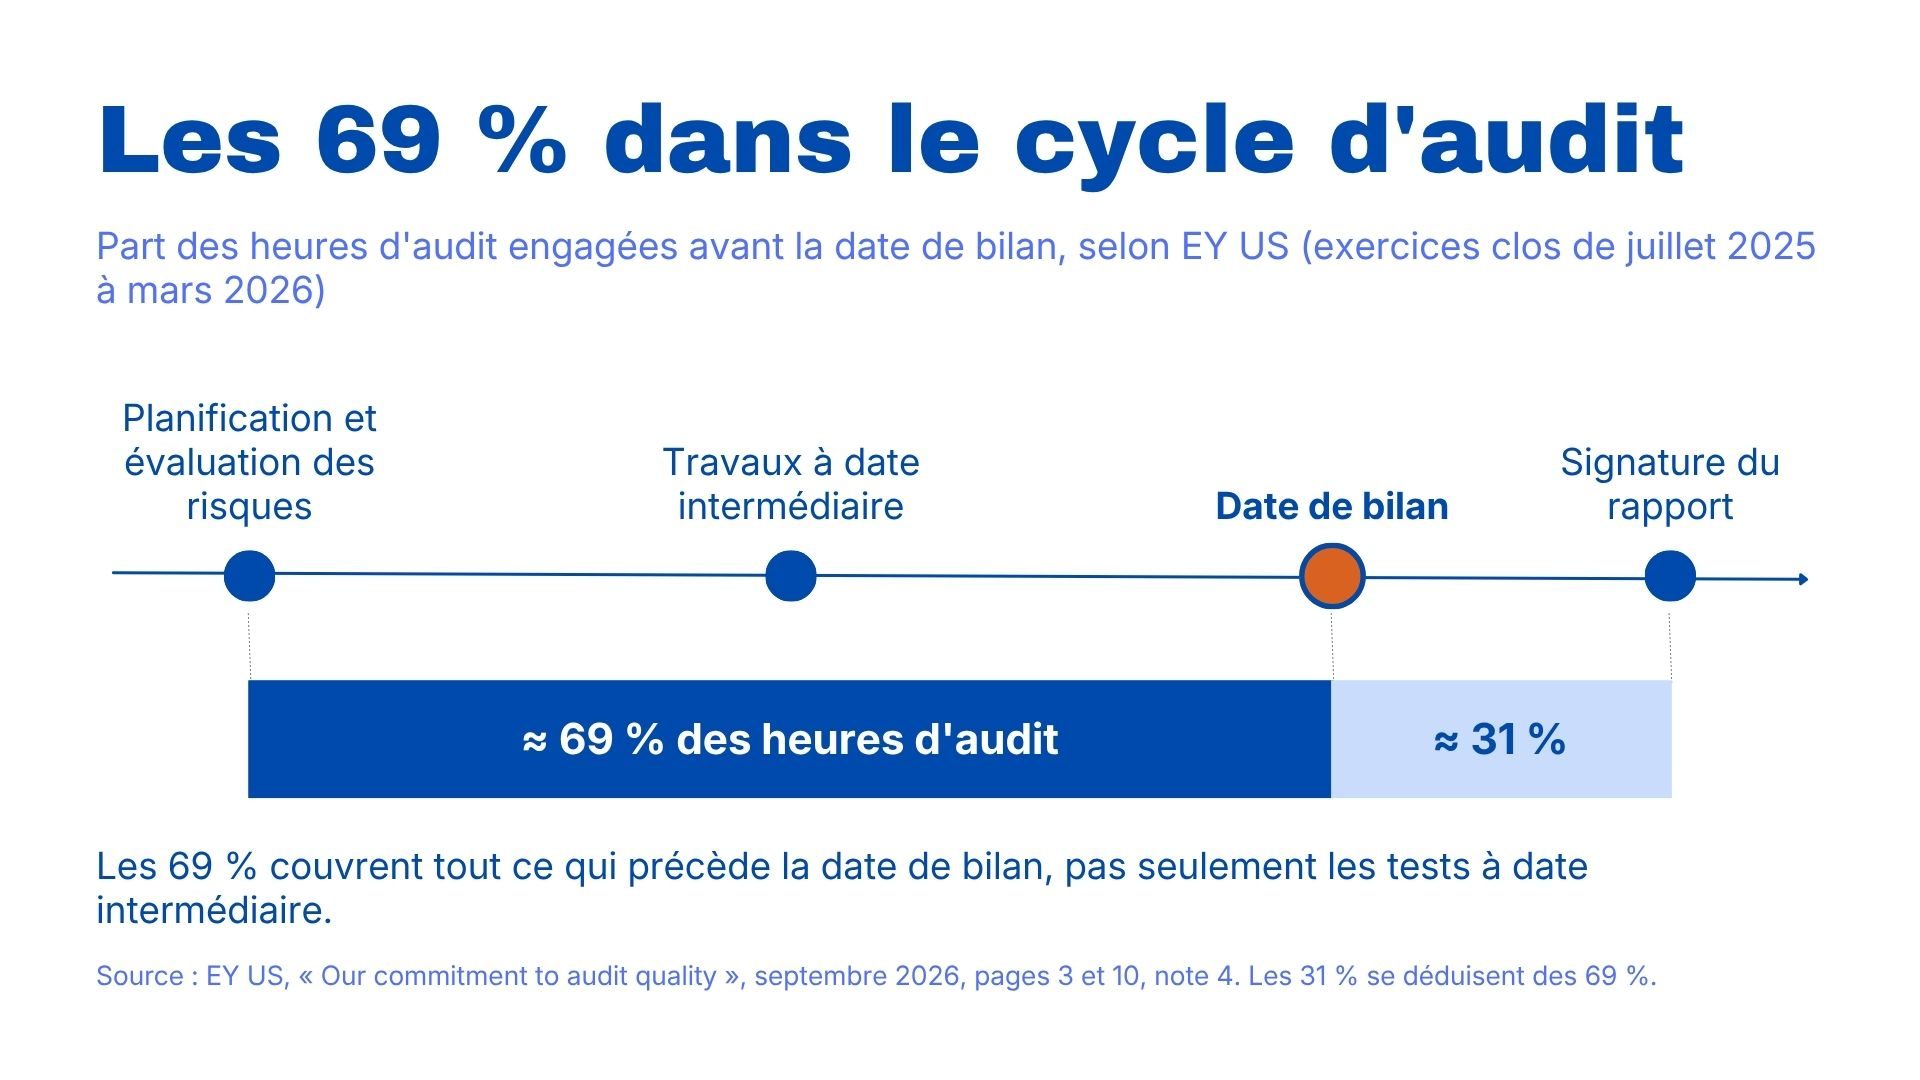
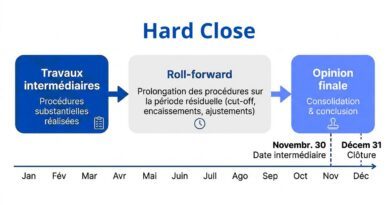
Chronologie du cycle d’audit
Chronologie du cycle d’audit. Les 69% couvrent tout ce qui précède la date du bilan : planification, évaluation des risques, tests intermédiaires. Ils ne se limitent donc pas aux tests à date intermédiaire. Les 31% restants se déduisent des 69%.
Ce qu’un commissaire aux comptes en retient
En France, les travaux intermédiaires sont une pratique établie. Et les commissaires aux comptes des sociétés cotées les réalisent depuis longtemps. La question n’est donc plus « faut-il le faire ? » mais « à quelles conditions est-ce fiable ? ».
Les cinq points suivants relèvent de l’analyse de cet article et non de constats du rapport EY.
Préparation du client. Tout d’abord, le hard close exige des arrêtés intermédiaires fiables et produits à temps. C’est le point le plus souvent sous-estimé. Le calendrier devient ainsi un sujet de gouvernance autant que d’audit.
Risque. Ensuite, le risque pilote le calendrier. Plus il est élevé, plus les procédures de substance doivent rester proches de la date du bilan.
Période restante. Les conclusions intermédiaires ne valent que si des procédures complémentaires couvrent la suite (ISA 330, para 22). Par ailleurs, plus cette période s’allonge, plus le risque de non-détection augmente.
Comptes sensibles. De plus, certains comptes se prêtent mal au travail anticipé : estimations complexes (dépréciations, provisions, juste valeur), cut-off des ventes et des achats, stocks.
Risque d’illusion. Enfin, un calendrier avancé peut donner à la direction, comme au commissaire aux comptes, l’impression que « tout est fait ». Pourtant, la phase finale reste déterminante.
Hard close et audit : Comment lire un indicateur de qualité ?
Travailler plus tôt est une pratique raisonnable, ancienne et encadrée par les normes. Mais le chiffre de 69% d’EY reste un indicateur de calendrier. Et il ne démontre pas la qualité de l’audit. Celle-ci se lit ailleurs:
- la nature et la suffisance des éléments probants recueillis ;
- la compétence et la stabilité des équipes ;
- le traitement des points complexes et des désaccords.
Alors, quand votre auditeur vous présente un indicateur, le sien ou celui d’un concurrent, posez-lui ces cinq questions :
Checklist : cinq questions à poser à votre auditeur
- Quelle part des heures anticipées relève de tests de substance et quelle part de la planification ?
- Quels comptes l’équipe teste-t-elle à une date intermédiaire et lesquels réserve-t-elle à la date de bilan ?
- Comment l’équipe couvre-t-elle la période restante : procédures complémentaires, tests sur les contrôles ou procédures analytiques ?
- Quelles données et quels arrêtés intermédiaires le client doit-il produire et à quelle date ?
- Comment le calendrier évolue-t-il si un point significatif apparaît : nouveau risque, défaillance du contrôle interne ?
Les réponses éclaireront mieux votre supervision qu’un chiffre de couverture.
Elles montrent comment l’audit est réellement conduit.
Source principale : EY US « Our commitment to audit quality », septembre 2026.