Facturation électronique : ce que la réforme change pour votre entreprise
Un premier bilan de la facturation électronique, un mois après le lancement
Depuis le 1er septembre 2026, la facturation électronique s’impose à toutes les entreprises établies en France et assujetties à la TVA : elles doivent pouvoir recevoir des factures électroniques. Cet article présente donc le cadre de cette réforme : les entreprises concernées, les dates, les obligations et les risques.
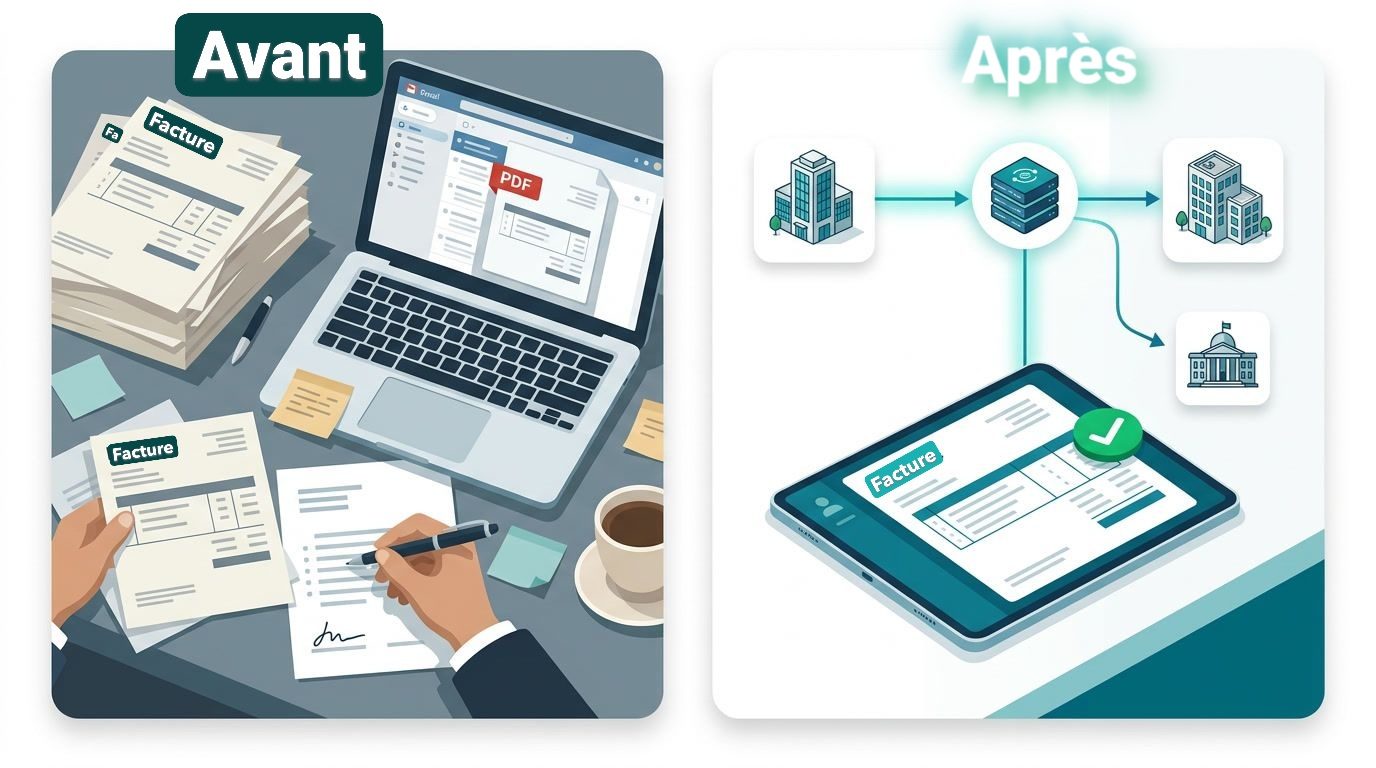
En effet, une facture électronique n’est pas PDF envoyé par e-mail. C’est un document structuré, lisible par machine, qui transite par une plateforme agréée (PA) immatriculée par la DGFIP. Ainsi, ce circuit doit garantir trois choses : l’authenticité de l’origine, l’intégrité du contenu et la lisibilité dans le temps.
Un mois après le lancement, le ministère a publié un premier bilan, arrêté au 04 octobre 2026 :
- 75% des entreprises déclarant la TVA ont désigné une plateforme de réception ;
- les entreprises ont échangé plus de 20 millions de factures ;
- ces factures représentent plus de 70 milliards d’euros facturés.
Toutefois, deux précisions s’imposent. D’une part, les 70 milliards d’euros mesurent le montant facturé. Il ne s’agit pas d’économies. D’autre part, le quart restant résulte d’une soustraction et non d’entreprises en difficulté.
Calendrier de la facturation électronique : dates clés et obligations par type d’entreprise
La réforme vise les entreprises établies en France et assujetties à la TVA pour leurs opérations B2B. Les micro-entreprises en franchise en base en font partie car elles restent assujetties. Ainsi, seul le calendrier d’émission diffère.
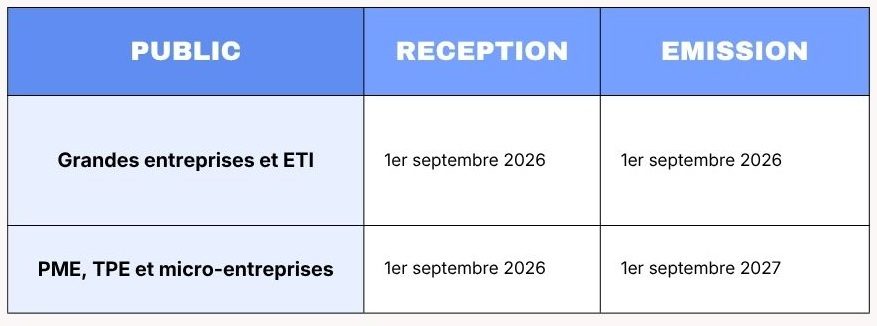
Cette progressivité laisse un an de plus aux plus petites structures pour s’adapter. En revanche, tout le monde doit pouvoir recevoir des factures dès 2026. Par ailleurs, les ventes aux particuliers (B2C) et les opérations avec l’étranger restent hors du champ de la facture électronique B2B. Elles relèvent donc de l’e-reporting.
Quatre mentions obligatoires de plus et trois formats admis
Les mentions habituelles restent : identité des parties, date, numéro de facture, description des biens ou services, montants hors taxes, TVA et TTC. Toutefois, quatre informations s’y ajoutent :
- le numéro SIREN du client ;
- l’adresse de livraison si elle diffère de l’adresse de facturation ;
- la nature de l’opération : livraison de biens, prestation de services, ou les deux.
- la mention « option pour le paiement de la TVA d’après les débits » le cas échéant.
Par ailleurs, le logiciel de facturation doit générer l’un des trois formats admis. D’une part, Factur-X associe un PDF/A-3 à des données XML intégrées. D’autre part, UBL et CII sont des formats XML. Ces données renforcent la traçabilité mais elles supposent un référentiel clients et fournisseurs à jour.
E-reporting : les opérations que la facture ne couvre pas
L’e-reporting ne remplace pas la facture électronique. Il la complète pour les opérations hors du champ du B2B domestique :
- les ventes aux particuliers (B2C) ;
- les opérations B2B avec l’étranger ;
- pour certaines prestations de services, les données de paiement (TVA à l’encaissement).
Quand l’entreprise passe par une plateforme agréée, celle-ci transmet ces données à la DGFIP.
Plateformes agréées : un modèle privé sous contrôle de la DGFIP
D’abord, l’Etat a abandonné le projet de plateforme publique gratuite. Le passage par une PA privée est donc la seule option. Ensuite, la DGFIP immatricule les PA après vérification d’exigences réglementaires et de tests techniques et d’interopérabilité.
Par ailleurs, selon un retraitement de la liste DGFIP publié sur data.gouv.fr, la liste compte 158 lignes. Parmi elles, 142 opérateurs satisfont à l’ensemble des conditions et 16 attendent leur immatriculation définitive. Enfin, chaque entreprise désigne la plateforme de son choix pour recevoir ses factures et, selon le calendrier, pour émettre et transmettre ses données.
Sanctions de l’e-invoicing : des montants relevés par la loi de finances 2026
En effet, la loi n°2026-103 du 19 février 2026 (art.123) a augmenté les amendes.
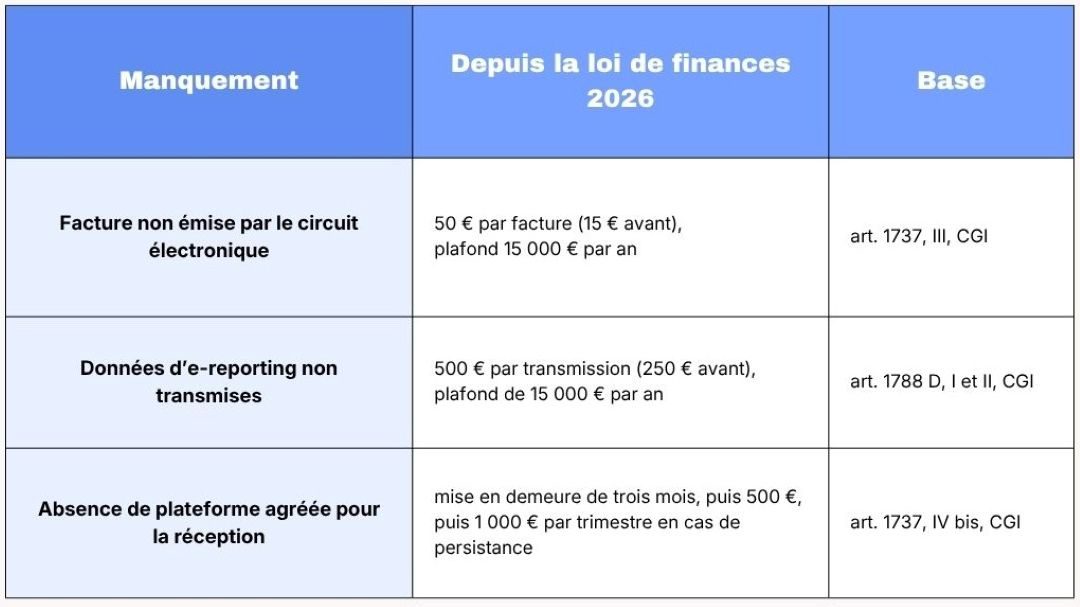
A noter : contrairement aux deux premières sanctions, la troisième est sans plafond annuel : les 1 000 € s’empilent chaque trimestre tant que la régularisation de la situation n’a pas eu lieu.
Deux garde-fous limitent toutefois l’effet de ces montants :
-
la droit à l’erreur
L’administration ne sanctionne pas la première infraction si l’entreprise la répare spontanément ou dans les trente jours suivant sa demande.
-
la tolérance pour 2026
Le ministère annonce qu’il n’appliquera aucune sanction cette année. Cependant, le guide de la DGFIP précise que cette approche vise les difficultés réelles, documentées et suivies de corrections. L’obligation demeure : le guide ne la reporte ni ne la suspend.
Le détail des textes et leurs conséquences pour la mission de certification figurent dans le prochain article.
Cinq étapes pour mettre votre facturation électronique en conformité
- Désigner une plateforme agréée : c’est déjà obligatoire pour la réception.
- Raccorder le logiciel de facturation à la plateforme, puis vérifier qu’il produit un format conforme (Factur-X, UBL ou CII).
- Collecter les informations manquantes auprès des clients et fournisseurs : SIREN, adresse de livraison, catégorie d’opération.
- Contrôler les modèles de factures et préparer l’e-reporting.
- Cartographier les flux de facturation et adapter les procédures internes, notamment le traitement des factures rejetées.
Conclusion : une facture transmise ne prouve pas encore l’opération
La réforme est désormais une réalité opérationnelle. Les bénéfices attendus restent à mesurer car il est trop tôt pour les chiffrer. Il est question par exemple de délais de paiement plus courts, de traitements comptables automatisés ou encore d’un meilleur pilotage de la trésorerie.
Pourtant, une question reste ouverte. Une fois la facture transmise par la plateforme, qu’est-ce qui prouve que l’opération sous-jacente a bien eu lieu ? Pour le commissaire aux comptes, la preuve change de nature, mais la méthode demeure. C’est l’objet du prochain article.