Agents IA d’audit : Qui porte le jugement quand l’outil fait le travail ?
Quand un éditeur d’IA garantit l’exactitude de son travail d’audit, la question qui compte sur le terrain, c’est qui répond de quoi quand on utilise des agents IA d’audit.
Clark (ex-uiAgent, New York) a présenté ses « Clerks », des agents décrits comme des employés d’audit autonomes. L’entreprise a aussi annoncé le 2 novembre 2026 une levée de 11 M$. La veille, le Journal of Accountancy publiait deux articles sur l’usage de l’IA dans les cabinets d’audit américains.
Agents IA d’audit : Ce que Clark annonce et ce que l’annonce ne dit pas
Clark décrit des agents IA d’audit qui travaillent aujourd’hui aux côtés des auditeurs, pas à leur place.
Ce que Clark affirme
Tout d’abord, Clark affecte chaque Clerk à une mission, comme un auditeur junior : revue de documents, tests, préparation de dossiers de travail. Quand une pièce manque, l’agent la réclame au client, suit la réponse et reprend le travail dès qu’elle arrive.
Il remonte ensuite à l’auditeur, preuves à l’appui, les points qui méritent son attention. Les calculs s’exécutent comme du code, et chaque chiffre renvoie à son emplacement exact dans le document source.
Clark propose aussi une garantie d’exactitude à 100% et une garantie de revue par les pairs. Honnêtement, un 100% d’exactitude, ça mérite qu’on regarde les petites lignes.
Enfin, les CPA (les experts-comptables américains) font les jugements professionnels, relisent le travail et signent l’opinion.
Touring Capital mène la levée, un tour d’amorçage de 11 M$, ce qui porte le financement total à 16 M$. Le fondateur, Enes Witwit, précise qu’aujourd’hui les Clerks travaillent aux côtés des auditeurs.
L’ambition affichée, en revanche, est de bâtir des employés d’audit pleinement autonomes et une surveillance continue entre deux audits.
Ce que l’annonce ne dit pas
Trois points restent toutefois dans l’ombre :
- La portée de la garantie : ce qu’elle couvre, ses conditions, son plafond.
- Des résultats indépendants : les seules voix citées sont celles de l’entreprise et de son investisseur
- Le sens de « autonome » : l’entreprise présente l’autonomie des agents comme un objectif, pas comme la situation actuelle.
Donc, en tout état de cause, l’autonomie s’arrête au jugement professionnel. Ce jugement revient donc au signataire de la lettre de mission. C’est aussi la ligne de Clark.
Une question alors : qu’exige donc cette frontière en pratique ?
L’IA d’audit en France : Où en est la profession ?
Les chiffres français montrent une adoption large. Cependant, ils mesurent des choses différentes et ne se cumulent pas.
En voici un tableau récapitulatif des principaux points à retenir :
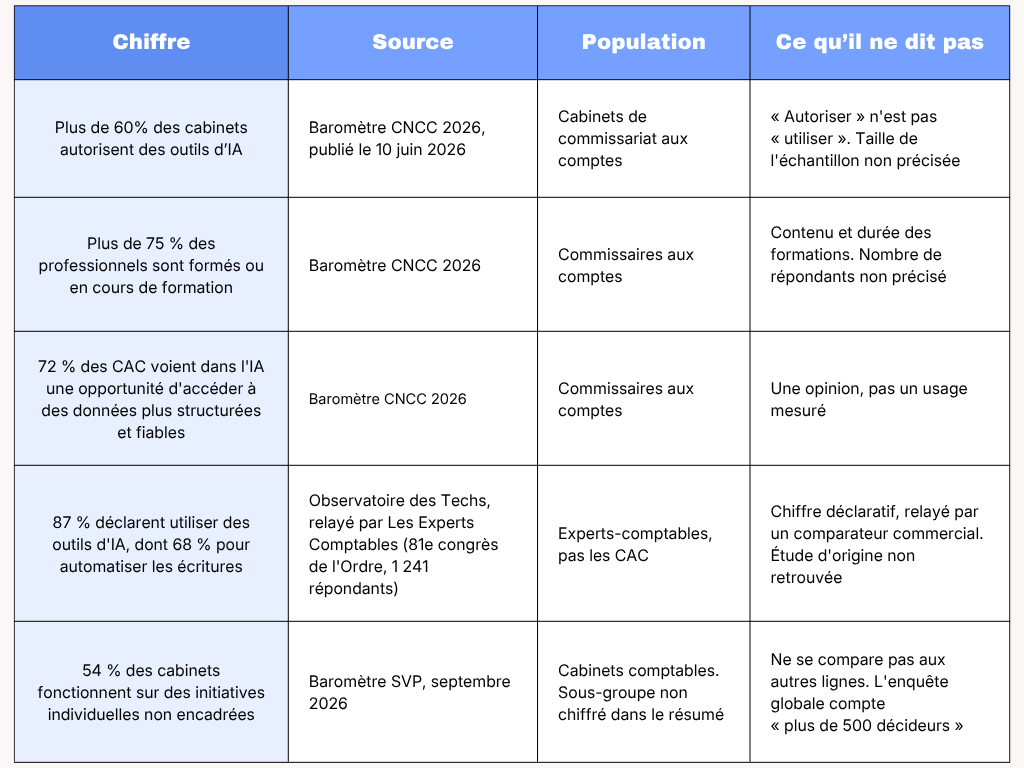
Sources :
- Baromètre CNCC 2026 publié le 10 juin 2026
- Observatoire des Techs, relayé par les Experts-Comptables (81e congrès de l’Ordre, 1 241 répondants)
- Baromètre SVP, septembre 2026.
« Human in the lead » : la position de l’AICPA sur l’IA d’audit.
Pour l’AICPA, superviser un outil d’IA exige la même rigueur que superviser un collaborateur. L’humain doit donc être aux commandes, et non seulement dans la boucle. Cette position vient de l’article d’Andrew Kenny dans le Journal of Accontancy en date du 1er novembre 2026. Il s’appuie sur Cal Mayes (vice-président Ethique et qualité des cabinets) et Jennifer Burns (auditrice en chef de l’AICPA).
Ces règles sont toutefois américaines et le guide pratique cité reste présenté comme provisoire (« draft »).
Superviser un agent IA d’audit comme collaborateur
Tout d’abord, les exigences ne changent pas : scepticisme professionnel, jugement, supervision et revue restent requis. Les normes reconnaissent les « ressources technologiques » sans dire s’il faut recourir à l’IA. En fait, l’outil ressemble à un junior brillant : ce très bon collaborateur peut bien travailler mais il exige supervision et revue.
De plus, l’AICPA nomme le biais d’automatisation : c’est le risque de suivre une suggestion fautive de l’IA ou de ne pas agir sans son signal. Les parades citées sont la validation humaine des sorties importantes, la formation et une posture d’indépendance et de scepticisme.
Par ailleurs, dans les zones d’audit à risque élevé, le guide recommande au moins une procédure non fondée sur l’IA comme contre-vérification. (« contrarian check »).
Enfin, une IA qui en surveille une autre ne décharge personne. Un modèle peut toujours relire le travail d’un autre. Mais, in fine, c’est l’auditeur qui reste responsable de la supervision des outils.
Evaluer un agent IA d’audit et organiser la gouvernance
Le guide retient quatre critères pour évaluer l’outil : exactitude des résultats, exhaustivité du traitement, cohérence dans le temps et répétabilité. S’y ajoute la capacité du modèle à expliquer pourquoi il a signalé une transition. L’exactitude se teste sur un jeu de données connu.
Le cabinet doit aussi organiser la gouvernance :
- processus et responsabilité de déploiement,
- politiques et formation,
- suivi de la performance,
- contrôle d’accès,
- pistes d’audit,
- gestion des changements et des versions.
De plus, tout problème n’exige pas de l’IA. Si les règles sont bien définies et que les résultats doivent être répétables, alors un logiciel classique peut suffire.
L’article cite également une enquête IDC de 2026 (environ 1 000 professionnels de l’audit et de l’assurance, six pays). Parmi eux, 53% jugent que l’IA peut améliorer la qualité de l’audit et 64% estiment que les auditeurs doivent toujours valider les résultats sur lesquels ils s’appuient.
Cal Mayes met enfin en garde contre les promesses de rapidité de certains fournisseurs. Il cite ainsi des cas rapportés d’associés qui réalisent des milliers de missions SOC par an avec des plateformes d’IA. Ces cas interrogent le respect des exigences de supervision et de revue. L’auteur y voit une dépendance excessive aux éditeurs et une subordination du jugement à leurs outils.
Ce que font déjà les cabinets américains avec l’IA d’audit
Dans les quatre cabinets interrogés, l’IA d’audit sert déjà au quotidien dans l’audit sur cinq usages précis, avec une relecture humaine dans chaque cas. Mark Tosczak a interrogé les dirigeants de ces quatre cabinets, de 11 à plus de 1 800 collaborateurs.
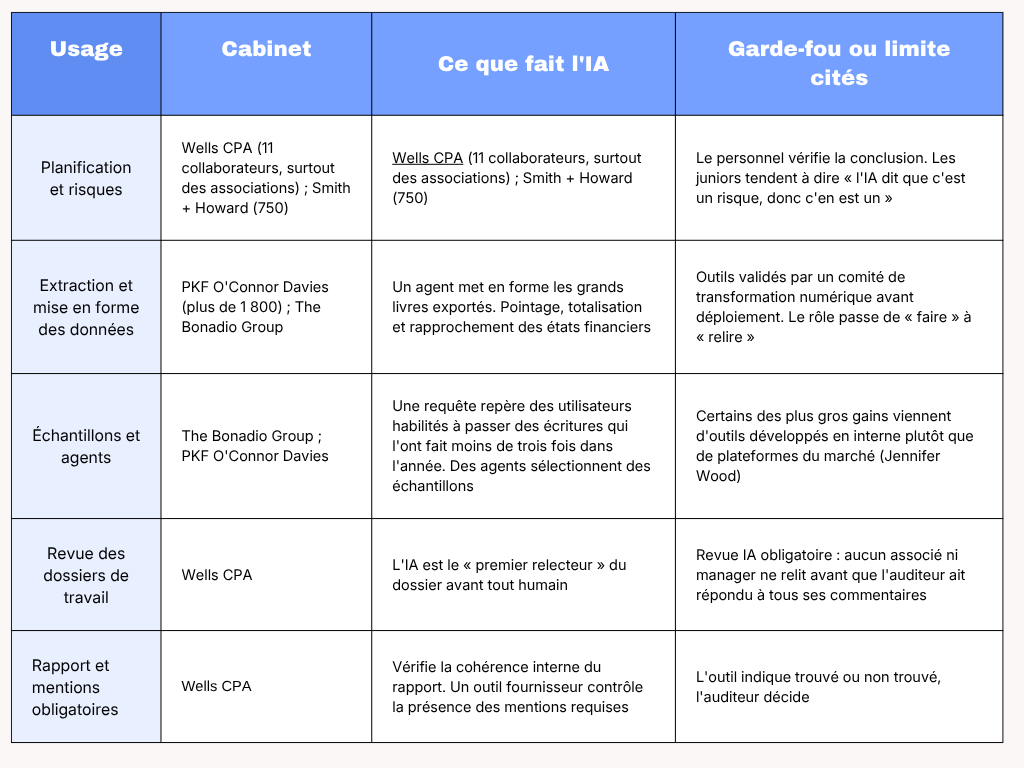
Les gains cités sont des estimations de dirigeants, et non des mesures. Donald Wells situe la revue initiale des documents à deux ou trois heures, contre une semaine pour un collaborateur confirmé. Jennifer Wood parle de deux ou trois jours de travail manuel pour le pointage des états financiers, mais elle ne donne pas le temps obtenu avec l’IA.
Sur les données clients, les cabinets restent prudents. Ainsi, Wells CPA travaille sur une plateforme fermée et interdit à son personnel un assistant grand public. Smith + Howard a retenu une liste d’outils approuvés, en version entreprise.
Le sujet des juniors
Reste la question des juniors. L’automatisation retire les tâches répétitives où l’on apprenait le métier. Mayes s’inquiète de collaborateurs qui s’appuient sur la sortie de l’outil sans la contester. Wells prévoit l’automatisation complète de certaines tâches de terrain de début de carrière d’ici quelques années. Les juniors passeraient lors plus tôt à la revue. Selon Kenney, les plus grands cabinets répondent par des formations par simulation.
J. Sean Spitzer (Smith + Howard) estime que rendre quelqu’un quatre fois plus efficace permet de faire plus. Son cabinet recrute, dit-il, au lieu de réduire ses effectifs.
Seuils de l’audit légal : La bonne question
Les seuils de l’audit légal mesurent la taille de l’entité auditée et non la capacité de production de l’auditeur. A compter du 1er janvier 2024, une société commerciale doit nommer un commissaire aux comptes dès qu’elle dépasse deux des trois seuils suivants :
- 10 M€ de chiffre d’affaires ;
- 5 M€ de total de bilan ;
- 50 salariés.
La question que l’on peut alors se poser est la suivante : avec une équipe de chefs de mission IA, un auditeur pourrait-il enfin obtenir un mandat ? Rappel utile : il suffit de dépasser deux seuils sur trois, pas les trois.
Ces seuils ont un effet mesurable. Selon le baromètre CNCC 2026, leur relèvement de 2024 explique une baisse d’environ 14 600 mandats. Au total, le nombre d’entités certifiées recule de 5% à 208 086.
Aucune des trois sources ne traite des seuils : dire qu’ils deviendront « obsolètes » reste une hypothèse. La bonne question est plutôt celle-ci : que doit exiger la certification quand un agent IA d’audit réalise une partie du travail ?
Agents IA d’audit : Ce que cela change pour un CAC en France
Les sources américaines posent quatre questions de supervision des agents IA d’audit. Le commissaire aux comptes français doit les instruire dans son propre cadre.
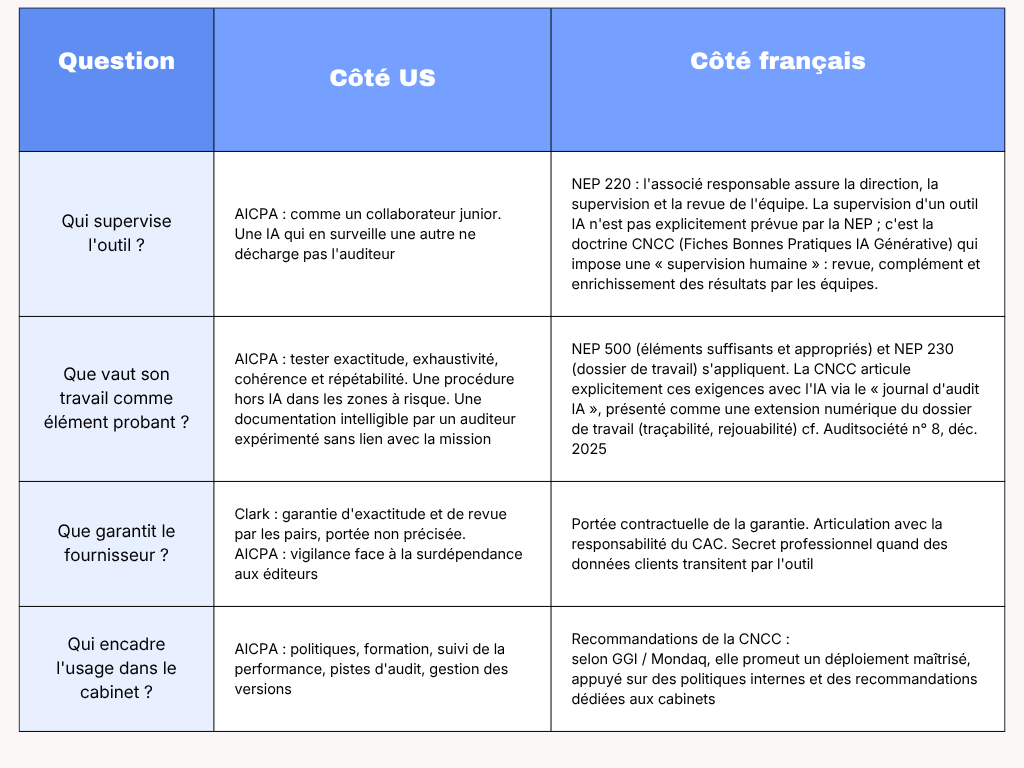
La CNCC a déjà pris position. Son rapport de décembre 2024, « Repenser la chaîne de confiance à l’ère de l’intelligence artificielle », traite des opportunités et des risques de l’IA. Elle présente l’IA comme un outil d’augmentation qui ne remplace pas le jugement du CAC. Elle insiste aussi sur la fiabilité, la traçabilité et la sécurité des éléments probants (intervention du 11 mars 2026), d’après la synthèse de GGI/Mondaq.
Conclusion : trois niveaux de responsabilité pour les agents IA d’audit
Pour les agents IA d’audit, trois niveaux de responsabilité se dessinent, et mieux vaut ne pas les confondre. Ce découpage est ma lecture des sources. Il ne s’agit donc pas d’un cadre officiel.
- L’éditeur répond de son produit, dans les limites de son contrat. Clark offre une garantie d’exactitude dont la portée reste à connaître.
- Le cabinet supervise l’agent IA comme un collaborateur, avec une gouvernance, des tests et au moins une procédure hors IA dans les zones à risque.
- Le signataire porte l’opinion. Clark le précise lui-même : les CPA font les jugements, relisent le travail et signent.
Une garantie d’éditeur peut rassurer un cabinet qui déploie des agents IA d’audit. Elle ne remplace pourtant ni la supervision, ni la signature.
Alors, reste une question ouverte pour la profession. Si les agents IA d’audit suppriment les tâches où l’on apprenait le métier, où se forme le jugement que l’on veut garder aux commandes ?