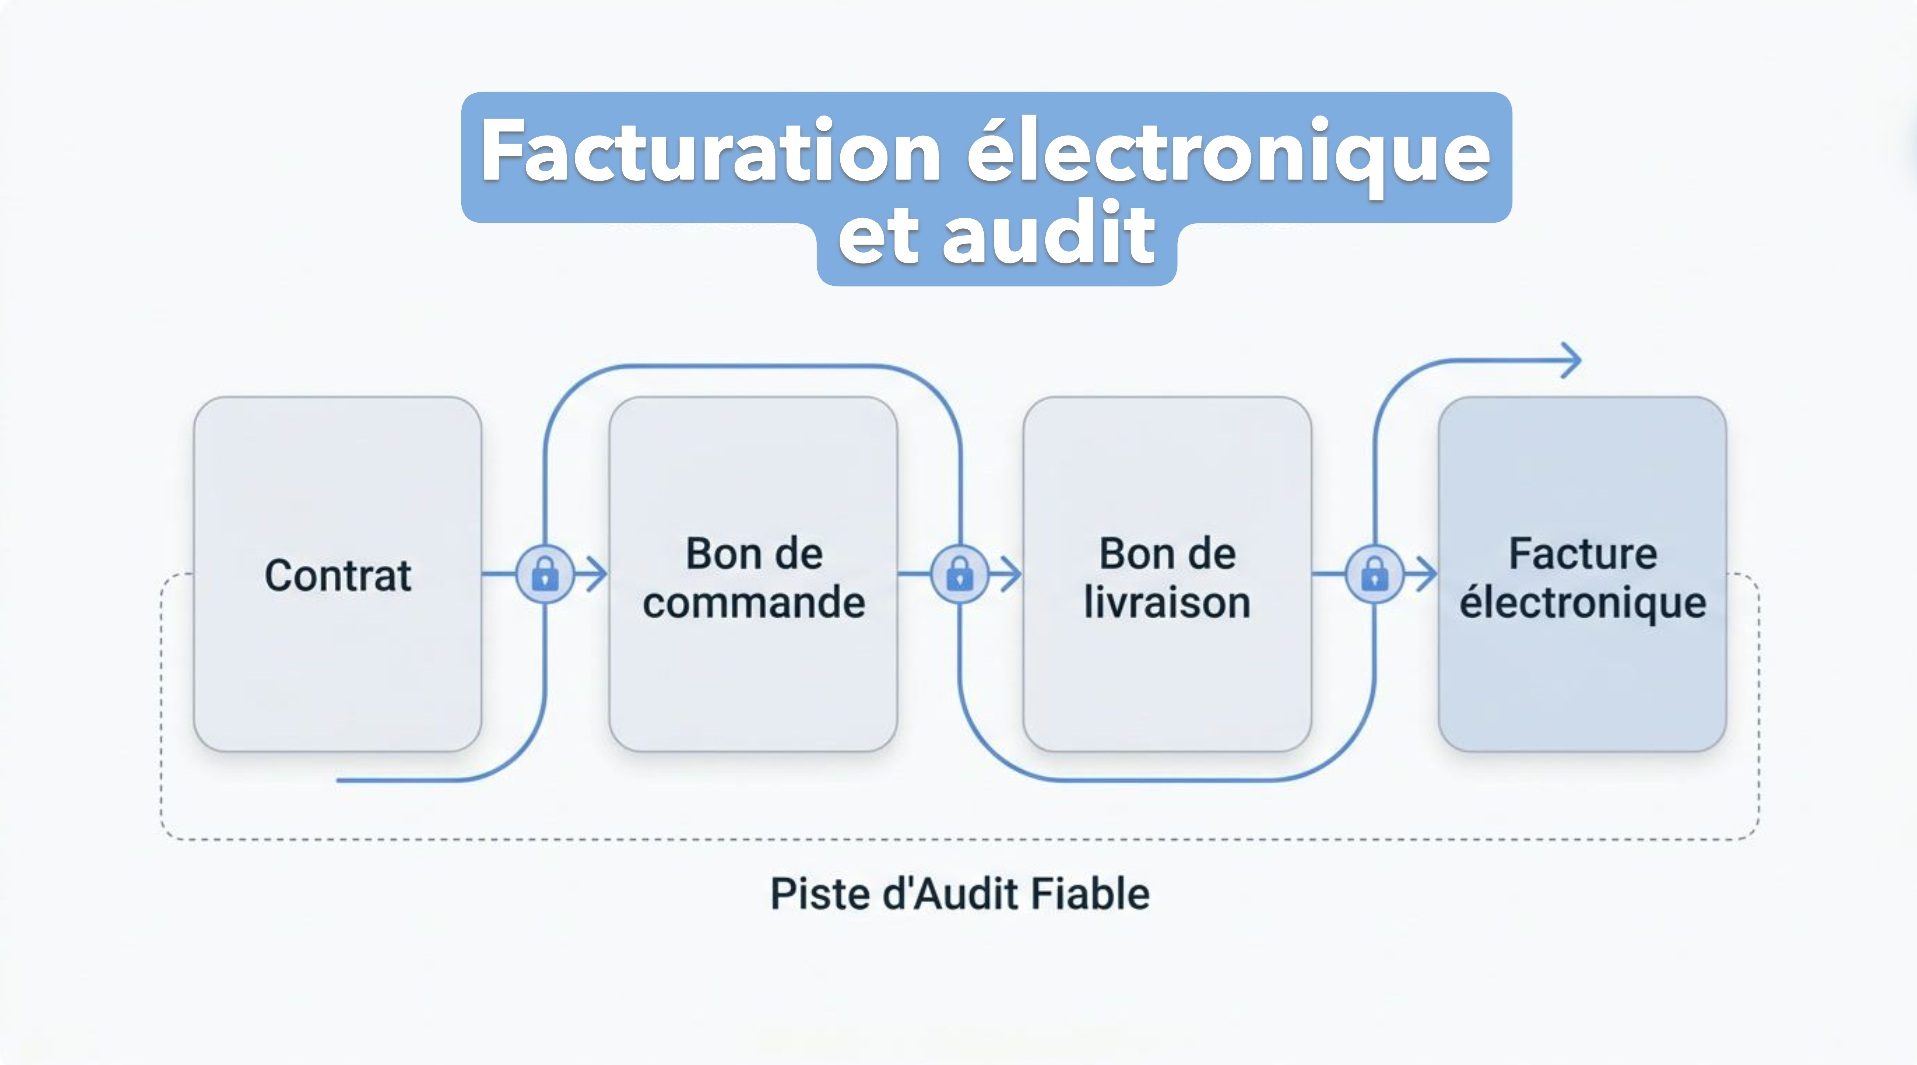
Facturation électronique et audit : la preuve change, la méthode demeure
Facturation et audit : deux lectures compatibles
Un mois après le 1er septembre 2026, la facturation électronique change la matière que le commissaire aux comptes examine. Pourtant, elle ne change pas la méthode avec laquelle il l’examine. Cet article sur la facturation électronique et audit concilie deux sources qui semblent s’opposer. Mais, au fond, elles se complètent :
- un atelier de IFEC affirme que la facture électronique « transforme la nature même de la preuve de l’audit ».
- la CNCC écrit que les procédures d’audit demeurent inchangées.
L’une décrit la preuve, l’autre la méthode. Les deux disent donc vrai, à des niveaux différents. Par ailleurs, les passages d’interprétation portent la mention « Commentaire ».
Périmètre de la facturation pour l’audit : réception pour tous, émission pour les grandes entreprises et les ETI
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Elles passent pour cela par une plateforme agréée. En revanche, l’obligation d’émission ne concerne, à cette date, que les grandes entreprises et les ETI. Les PME, TPE et micro-entreprises émettent à partir du 1er septembre 2027.
De la facture-document à la facture-donnée
Selon l’atelier de l’IFEC, la facture électronique « transforme la nature même de la preuve d’audit ».
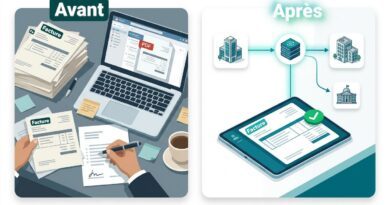
L’atelier oppose « la facture-document » (PDF ou papier, saisie manuelle) à « la facture-donnée » (données structurelles, workflow automatisé).
Le fil conducteur est le cycle de vie : « la facture évolue automatiquement d’un statut à l’autre ». Chaque changement d’état est horodaté et devient une preuve d’audit.
Ainsi, la question de l’auditeur se déplace. Elle n’est plus seulement « montrez-moi la facture » mais » montrez-moi le circuit qui garantit son existence, son intégrité et son bon traitement ».
L’atelier rattache ces travaux aux NEP 315,330,500,505, 520, 530 et 240. Il classe aussi les nouveaux risques en quatre familles : conception (paramétrage, interfaces), exécution (traitement des exceptions), sécurité et gouvernance de l’IA.
Audit et facturation électronique : ce qui ne change pas dans la méthode
La CNCC écrit que les procédures d’audit demeurent inchangées : « la réforme n’affectant ni la nature ni la portée des procédures ».
Sa note de juillet 2026 précise en outre ceci : « la réforme n’impacte pas tout le processus de facturation, notamment la phase amont de l’établissement de la facture reste inchangée ».
La FAQ fixe aussi un rythme : la première année, le commissaire aux comptes actualise sa prise de connaissance de l’entité (NEP 315). Il tient alors compte des nouvelles obligations de facturation électronique. Ensuite, les exercices suivants appellent une mise à jour des changements de processus ou d’organisation.
Audit : les risques de la facturation électronique que la CNCC demande d’évaluer
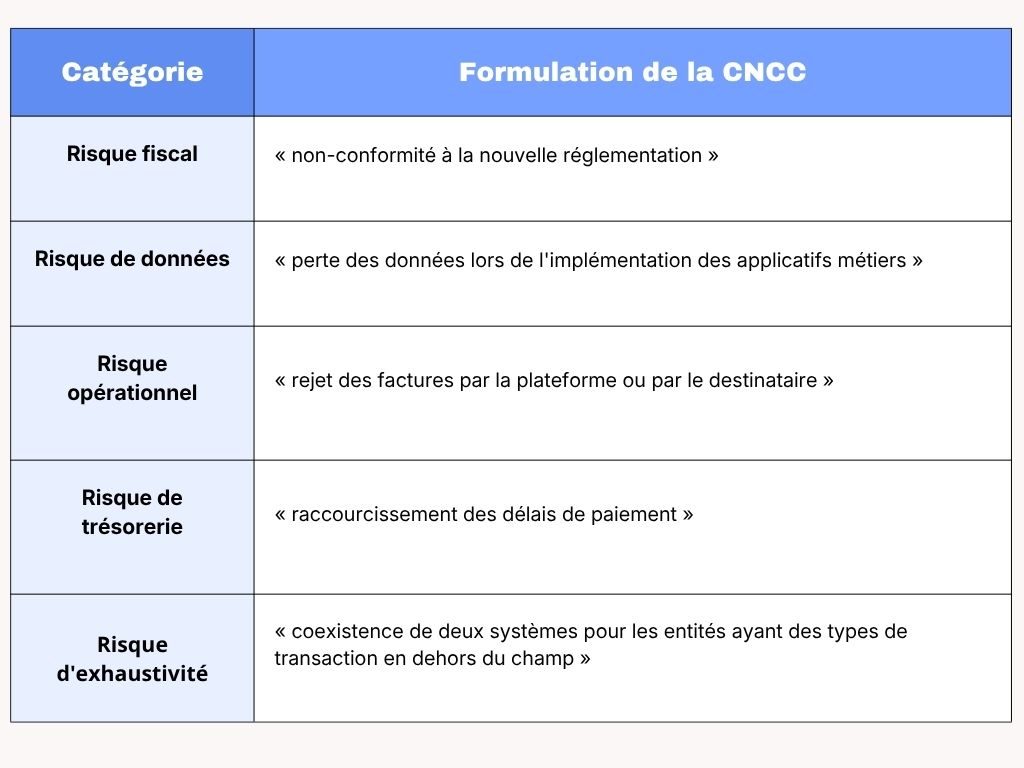
La CNCC demande d’identifier et d’évaluer les risques d’anomalies significatives liés à la mise en place de la facturation électronique. Sa FAQ en distingue cinq catégories.
La piste d’audit fiable reste une responsabilité de l’entité. En effet, la CNCC précise que « les plateformes agréées sont des outils de transmission et de réception des factures et non un substitut aux contrôles opérationnels mis en place par l’entité ».
L’entité conserve donc ses procédures traditionnelles : identification, rapprochement et comptabilisation des factures, puis régularisations de fin d’exercice (FAE, FNP).
La note de juillet 2026 ajoute que le recours à une plateforme agréé ne dispense pas l’entité d’assurer « l’authenticité de l’origine, l’intégrité du contenu et la lisibilité de la facture ». Source : note CNCC 07/2026.
A cette étape, la FAQ invite à examiner le rôle de la direction et les choix de mise en œuvre. Elle cite aussi les catégories d’opérations concernées, les plateformes retenues et leur agrément, les interfaces API avec les systèmes d’information, et la comptabilisation.
Enfin, en cas de blocage significatif de l’activité, elle renvoie à la NEP 570.
Analyse de données et sondages : une complémentarité
Dans l’audit de la facturation électronique, l’analyse de données complète le sondage sans le supprimer. D’une part, l’atelier de l’IFEC défend l’usage de l’IA pour analyser la totalité des flux plutôt qu’un échantillon. D’autre part, un article de Paris Ouest Audit, publié le 2 août 2026, constate que « l’arrivée des outils d’analyse de données a modifié la donne ».
Cet article distingue trois voies, qu’il rattache à la NEP 530 : le contrôle exhaustif, « désormais réaliste sur données structurées », la sélection d’éléments spécifiques et le sondage proprement dit.
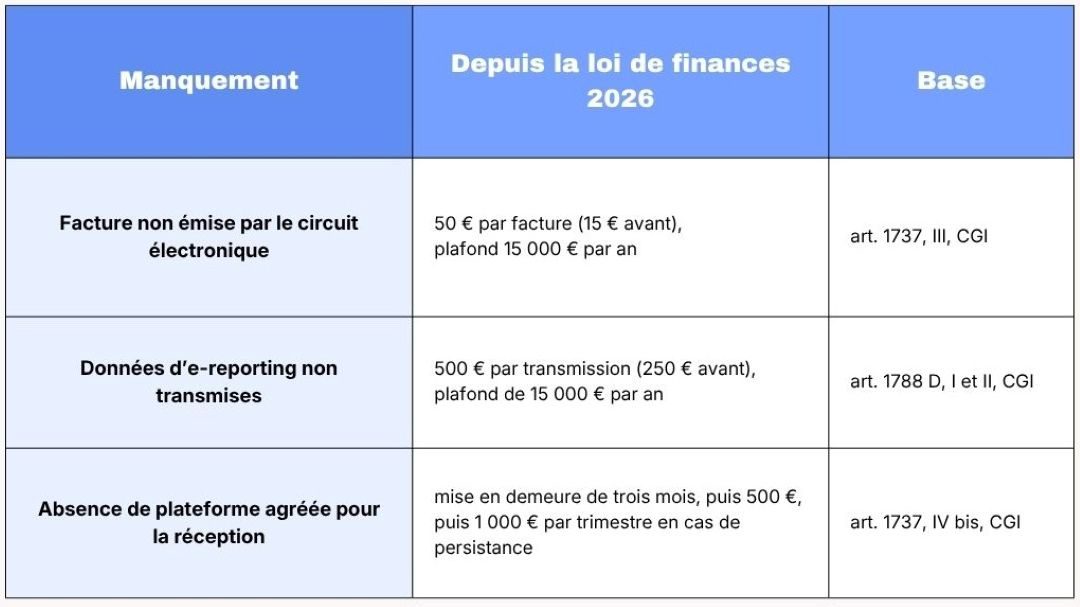
Sanctions de la facturation électronique : des montants plus élevés depuis la loi de finances 2026
La loi n°2026-103 du 19 février 2026 de finances pour 2026 (art. 123) a modifié les amendes de la facturation électronique. Le texte de l’article 1788D du CGI est cité ici dans sa version en vigueur du 21 février 2026 au 1er janvier 2027.
Droit à l’erreur
Les amendes de l’article 1788 D ne s’appliquent pas en cas de première infraction. Cette règle couvre l’année civile en cours et des trois années précédentes. Toutefois, l’entreprise doit réparer l’infraction spontanément ou dans les trente jours suivant une première demande de l’administration (at. 1788 D, V). Pour l’amende de 50 €, le droit à l’erreur figure à l’article 1737, V, du CGI.
Tolérance en 2026
Le communiqué du ministère de l’Economie du 1er septembre 2026 annonce que « aucune sanction ne sera appliquée en 2026 » et présente cette date comme « un coup d’envoi, et non une date couperet ».
Le guide pratique de la DGFIP (juillet 2026) se montre plus encadré. Selon lui, les sanctions ne s’appliquent pas automatiquement aux difficultés réelles, documentées et suivies de corrections (question 29, p.33). Il ajoute : « cette approche ne signifie pas que l’obligation est reportée ou suspendue ».
Il s’agit donc d’une tolérance encadrée, non un gel inconditionnel. L’annonce vise les entreprises qui rencontrent une difficulté et engagent les démarches pour se régulariser.
Droit à déduction de TVA
Sur ce point, le guide de la DGFIP précise : « S’agissant de la TVA, le seul fait qu’une facture ne soit pas transmise par le circuit électronique attendu ne prive pas automatiquement l’entreprise de son droit à déduction. Le droit à déduction demeure apprécié au regard des conditions de fond et de forme applicables. » (question 3, p.7).
Dans la même réponse, « Une facture reçue par mail, PDF ou papier ne doit pas être écartée au seul motif qu’elle n’a pas été transmise par le circuit électronique attendu ». Source : impots.gouv.fr
L’enjeu tient donc à ce que ces situations révèlent : rejets non traités, e-reporting défaillant, absence de plan de régularisation documenté. Enfin, sur la TVA, l’absence de transmission par le circuit attendu ne prive pas automatiquement du droit à déduction.
Indépendance du commissaire aux comptes : la limite de l’accompagnement
La CNCC a déjà posé une limite voisine. Sa chronique CEP 2025-06, en date de juin 2026, traite de la mise à disposition par le commissaire aux comptes d’un accès à la plateforme agréée qu’il utilise.
Pour les entités dont il certifie les comptes, cette mise à disposition « le place en situation d’incompatibilité », » quand bien même celle-ci serait refacturée avec ou sans marge ou avec un accès ne donnant pas lieu à facturation « . Pour les entités contrôlées par l’entité certifiée et les entités sœurs, elle « pourrait porter atteinte à son impartialité, son indépendance et son apparence d’indépendance ».
Le raisonnement tient à la place de l’outil. La plateforme est « au centre de l’élaboration d’une partie très significative de l’information financière ». Par conséquent, l’accès pourrait apparaître comme « une contribution à un élément clé du contrôle interne de l’entité ».
Cette situation « pourrait alors placer le commissaire aux comptes en situation d’autorévision ». Elle créerait aussi « un risque important de perte d’indépendance », sans mesure de sauvegarde appropriée.
Pour les autres entités du groupe, la CEP y voit un lien professionnel indirect « susceptible d’affecter l’indépendance du commissaire aux comptes, au moins en apparence ».
La chronique ne traite que de la mise à disposition d’un accès à la plateforme du commissaire aux comptes. Elle ne traite pas de l’accompagnement du client dans la réforme.
Commentaire : Par analogie, accompagner un client vers la facture électronique expose au même risque d’autorévision. Cela vaut pour le choix de sa plateforme, la refonte de ses processus ou le paramétrage de ses contrôles. En effet, le commissaire aux comptes auditerait ensuite ce qu’il a contribué à concevoir.
Dans les sources consultées, la CNCC n’a pas publié de doctrine générale sur ce point précis. La ligne prudente consiste donc à informer et à sensibiliser, sans concevoir ni paramétrer le dispositif du client.
Conclusion : l’audit face à la facturation électronique
La tension entre l’IFEC (la preuve change) et la CNCC (la méthode ne change pas) est le le cœur du sujet . Pour l’auditeur, la facturation électronique oblige à penser ensemble une continuité normative et une discontinuité matérielle.
L’IFEC formule la question ainsi « la question n’est pas « est-ce que cela nous concerne ? » mais « comment faisons-nous évoluer nos pratiques, dès maintenant ? » »
Commentaire : une facture transmise prouve l’existence d’un flux de facturation, mais pas la réalité de l’opération sous-jacente. Les procédures de séparation des exercices, de rapprochement avec les commandes et les livraisons, et de test de réalité des opérations conservent donc toute leur place.
La valeur ajoutée de l’auditeur se joue là : il applique les mêmes normes à des flux dont la nature a changé, sans confondre la fiabilité du circuit avec la réalité de l’opération.