Triangle de la fraude 2026 : Quand l’IA brouille les cartes et que le terrain contredit le tableau de bord
En audit, on pense souvent que la fraude se cache dans les écarts d’un tableau Excel ou dans une pièce comptable manquante. Pourtant, le triangle de la fraude 2026 nous rappelle une évidence : elle se niche avant tout dans les comportements.
Triangle de la fraude 2026 : le décalage entre la direction et le terrain
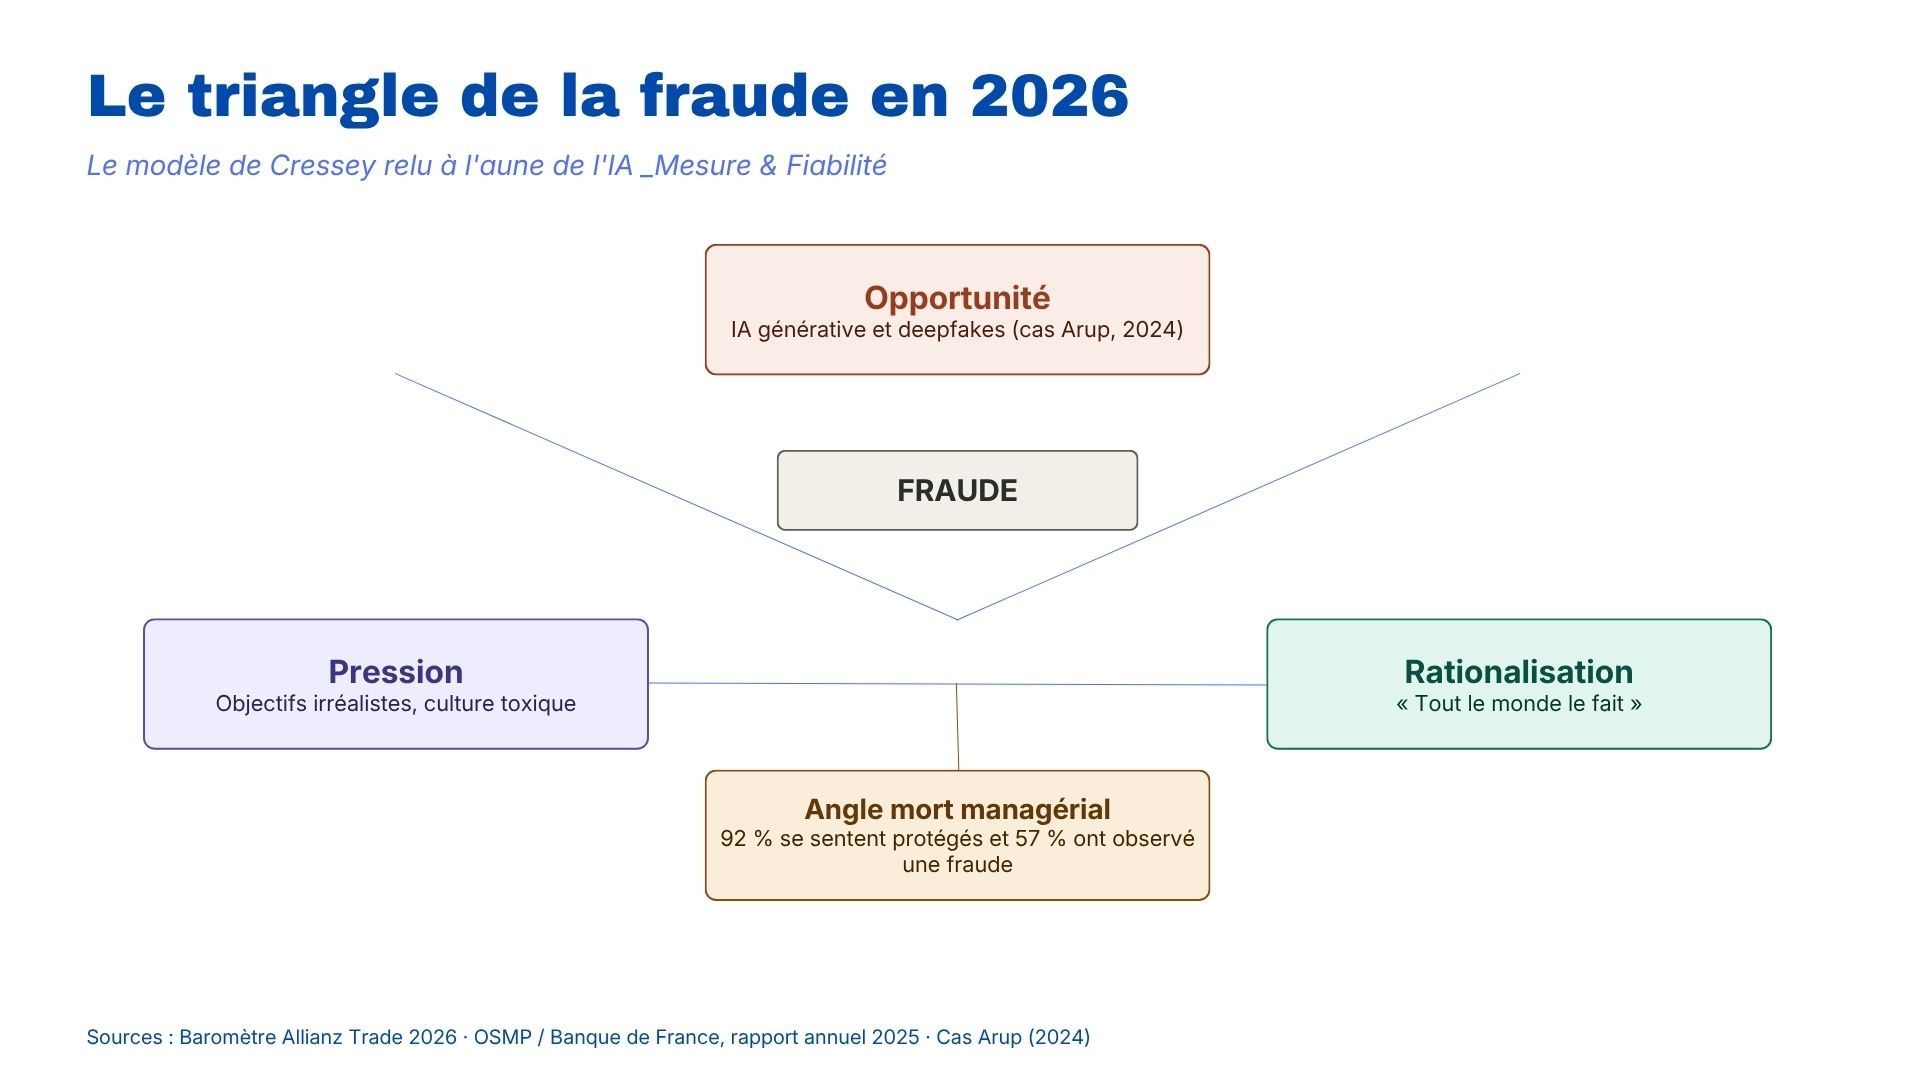
Le récent Baromètre Allianz Trade 2026 vient de mettre en lumière un fossé révélateur : 92% des dirigeants de grandes entreprises se disent bien protégés contre la fraude. Mais, seuls 14% des salariés jugent leur entreprise « très bien protégée ».
Enfin, 57% déclarent avoir déjà observé un comportement frauduleux. Trois mesures distinctes, donc, qui, mises côte à côte, révèlent le même décalage de perception entre le sommet et le terrain.
C’est comme si le tableau de bord du capitaine indiquait une mer d’huile tandis que l’équipage sent déjà les premières lames de fond. Pour comprendre ce décalage et l’ampleur des menaces actuelles, il faut réactualiser le célèbre triangle de la fraude 2026, modèle hérité de Donald Cressey, à la lumière d’une actualité brûlante.
Triangle de la fraude 2026 : Sommet 1. L’opportunité face à la mutation technologique
Historiquement, l' »opportunité » dans le triangle de Cressey renvoyait aux faiblesses du contrôle interne :
- une séparation des tâches insuffisante
- des accès non maîtrisés
Aujourd’hui, le sommet du triangle de la fraude 2026 se transforme à deux vitesses.
Ingénierie sociale de masse : les chiffres 2025 de l’OSMP
D’abord, à l’échelle de masse : les chiffres de l’Observatoire de la Sécurité des Moyens de Paiement (OSMP) de la Banque de France sont sans appel.
Ainsi, le 10-ème rapport annuel 2025 de l’OSMP, publié le 7 septembre 2026, dénonce les fraudes par manipulation. Elles concernent essentiellement des escroqueries au faux conseiller bancaire, portées par :
- l’ingénierie sociale
- et la circulation de données personnelles issues de fuites
Ces fraudes ont atteint 516 M€ en 2025, soit une hausse de 34% en un an. Cela représente plus de 40% de la fraude aux moyens de paiement.
C’est une opportunité qui prospère d’abord sur la crédibilité du discours humain, avant même de mobiliser l’IA générative.
Deepfake ciblé : le cas Arup et la sophistication du triangle de Cressey
Ensuite, à l’échelle de la sophistication : l’exemple le plus frappant reste celui du groupe d’ingénierie britannique Arup. Ainsi, en 2024, un employé a exécuté 25,6 millions de dollars de virements, en quinze transactions exactement. Cela s’est produit après une visioconférence de routine où il croyait échanger avec son directeur financier et plusieurs collègues.
Le problème ? Aucun de ses interlocuteurs n’existait réellement. En fait, tous étaient des deepfakes d’un réalisme troublant. Selon la police de Hong Kong, ils étaient préparés à partir d’images et d’enregistrements publics. Une réunion comme il y en a des dizaines chaque semaine.
Ici, l’opportunité de la fraude ne repose plus seulement sur une faille procédurale. Au contraire, elle se nourrit de la capacité de l’IA à usurper la confiance humaine et à contourner les verrous techniques.
Par conséquent, entre ces deux paliers, l’ingénierie sociale de masse et le deepfake ciblé, se dessine toute la gradation de la menace actuelle.
Mais si l’opportunité se transforme, qu’en est-il des motivations profondes qui poussent à franchir le pas ?
Triangle de la fraude 2026 : Sommets 2 et 3. Pression et rationalisation, l’angle mort humain
Si la technologie transforme l’opportunité, les moteurs profonds de la fraude, c’est-à-dire la pression et la rationalisation, restent désespérément humains. C’est ici que le décalage entre :
- la sérénité affichée par les dirigeants
- et la lucidité du terrain
prend tout son sens.
Ce que « Audits en eaux troubles » révèle sur la réalité du terrain
En ce moment, un ouvrage éclaire bien ce sujet : « Audits en eaux troubles » de Jean-Pierre Smol. Il s’agit d’un recueil de sept nouvelles inspirées de ses 25 années de carrière en audit. Ce n’est pas un répertoire de cas documentée, mais une fiction romancée. Et c’est justement ce qui la rend utile pour l’auditeur. En effet, elle ne réduit jamais la fraude à une simple équation mathématique.
Bien au contraire, elle la montre comme le résultat de :
- une culture d’entreprise toxique
- des objectifs inatteignables (pression)
- et un environnement où l’on finit par se dire « tout le monde le fait » ou « je ne fais que prendre ce qui m’est dû » (rationalisation).
En fait, les nouvelles de Smol rappellent une vérité fondamentale pour l’auditeur. La fraude prospère dans l’angle mort entre perception du management et la réalité du terrain.
Quand le management croit tout contrôler : le terreau de la rationalisation
Quand la direction pense que tout est sous contrôle, elle crée involontairement un environnement propice.
Effectivement, la rationalisation de la fraude devient plus facile pour ceux qui subissent la pression au quotidien.
La réponse de l’auditeur face au triangle de la fraude 2026 : naviguer entre IA menaçante et IA alliée
Face à ce constat, que doit faire l’auditeur en 2026 ?
Devenir architecte de données et analyste des comportements
Une approche purement « by the numbers » est devenue insuffisante. Pour détecter la fraude moderne, l’auditeur doit devenir un véritable architecte de données. Cependant, il doit aussi être un analyste des comportements.
Et il faut le rappeler : la même technologie qui a permis l’attaque Arup permet aussi, côté défense :
- l’audit analytique sur une population complète
- la détection d’anomalies comportementales
- et les outils de vérification d’authenticité vidéo/audio
Trois leviers pour intégrer les signaux faibles dans l’évaluation du risque
Cela signifie :
1/ Intégrer les signaux faibles
Croiser les données financières avec des indicateurs de climat social, des retours d’enquêtes anonymes ou des analyses de turnover dans des postes sensibles.
2/ Comprendre les nouveaux vecteurs, dans les deux sens
Evaluer comment l’ingénierie sociale et les deepfakes peuvent contourner les processus de validation (comme le cas Arup). Mais, c’est aussi comment l’IA générative et l’analyse de données peuvent, à l’inverse, renforcer les dispositifs de détection.
3/ Cultiver son scepticisme professionnel
S’inspirer de récits de terrain, comme ceux imaginés par Jean-Pierre Smol, à partir de son expérience. Cela ne peut que favoriser le développement de son intuition et sa capacité à questionner l’histoire derrière les chiffres.
D’ailleurs, ce réflexe a un fondement normatif : la norme ISA 240 (NEP 240 dans sa version française). Elle recense les facteurs de risque de fraude en trois catégories : incitations/pressions, opportunités et comportement/justification. C’est ce qui n’est autre que le triangle de Cressey. Reste à en faire une grille de lecture des comportements et non une checklist à cocher !
Conclusion
Le triangle de Cressey reste un point de départ solide pour lire la fraude, même s’il a depuis été prolongé par d’autres modèles.
Le fraud diamond de Wolfe et Hermanson y ajoute la capacité. Encore faut-il, pour exploiter une faille, avoir le poste, les compétences et l’aplomb nécessaires. Le fraud pentagon de Jonathan Marks (Crowe Horwath) y ajoute l’arrogance. Le sentiment d’impunité de celui qui se croit au-dessus des règles.
Le cas Arup illustre d’ailleurs très bien cette dimension « capacité ». Il fallait une maîtrise technique certaine pour orchestrer une fausse réunion avec plusieurs participants. Cependant, il illustre surtout une évolution décisive : cette capacité, jadis réservée aux experts, se loue désormais à l’heure. En effet, l’IA la met à la disposition de quiconque !
Quel que soit le modèle retenu, ses sommets du triangle de la fraude 2026 ont changé de visage.
Pour l’auditeur, vérifier les comptes ne suffit plus : il faut comprendre les eaux troubles dans lesquelles ils naviguent, avec l’IA comme alliée autant que comme adversaire.