Obligations de performance IFRS 15 : Enjeux et Audit de l’étape 2
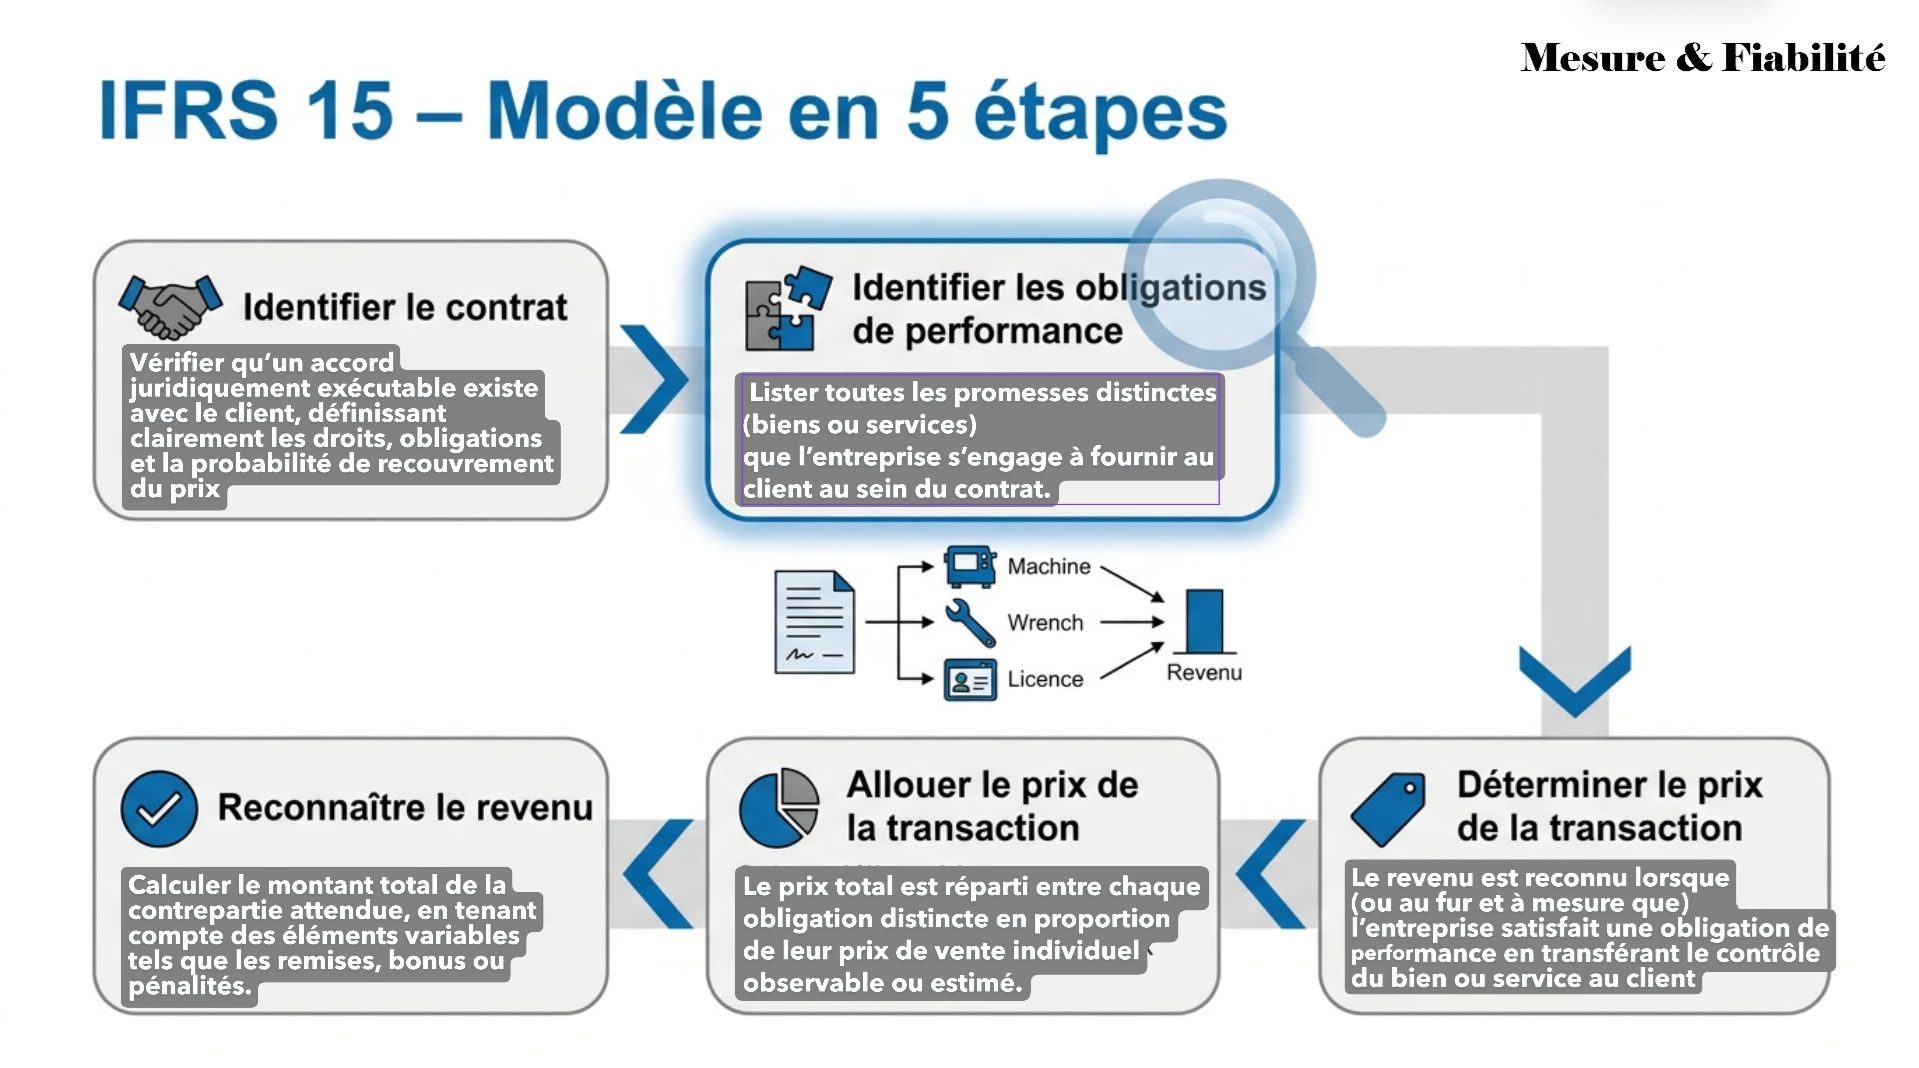
L’identification correcte des obligations de performance IFRS 15 constitue le socle de l’étape 2 du modèle de reconnaissance du revenu.
Pour rappel, la norme IFRS 15 « Produits des activités ordinaires tirés de contrats conclus avec des clients » repose sur un modèle unique autour de cinq étapes. Elle impose désormais une analyse méthodique de chaque contrat, depuis son identification jusqu’à la comptabilisation effective du revenu. Or, parmi ces cinq étapes, la deuxième : l’identification des obligations de performance occupe une place tout à fait particulière.
En effet, c’est elle qui détermine le nombre d' »unités de comptabilisation » que contient un contrat. Par conséquent, toute erreur commise à ce stade se répercute mécaniquement sur l’allocation du prix de transaction (étape 4), puis sur le rythme de reconnaissance du revenu (étape 5). Ainsi, avant d’aborder les enjeux de valorisation, encore faut-il savoir précisément ce que l’on valorise.
C’est pourquoi l’examen de l’étape 2 : l’identification des obligations de performance est cruciale. Il est nécessaire d’examiner en détail cette étape et de voir les principaux enjeux d’audit qui en découlent.
Définir une obligation de performance IFRS 15 (Etape 2)
Promesses contractuelles : le fondement des obligations de performance
Tout d’abord, il convient de rappeler ce qu’est une obligation de performance. Elle se définit, selon le paragraphe 22 d’IFRS 15, comme une promesse contractuelle de transférer au client :
- soit un bien ou un service distinct (ou un ensemble de biens et services distincts)
- soit une série de biens ou services distincts, substantiellement identiques et transférés selon un même modèle.
Autrement dit, l’analyse ne se limite pas aux seules clauses explicitement rédigées dans le contrat : elle doit également englober les promesses implicites, qu’il s’agisse d’usages commerciaux établis, de pratiques habituelles de l’entité, ou encore de déclarations publiques ayant créé une attente raisonnable chez le client.
Dès lors, la première tâche de l’analyste consiste à dresser un inventaire exhaustif de toutes les promesses du contrat, avant même de s’interroger sur leur caractère distinct.
Le test du caractère distinct pour qualifier les obligations de performance
Une fois cet inventaire dressé, il s’agit ensuite de déterminer lesquelles de ces promesses constituent des obligations de performance distinctes. A cet égard, le paragraphe 27 d’IFRS 15 pose un test à deux volets, dont les deux conditions doivent impérativement être satisfaites simultanément.
Un bien ou service distinct
D’une part, le bien ou le service doit être distinct. Le client doit pouvoir en bénéficier :
- soit isolément,
- soit en combinaison avec d’autres ressources facilement disponibles,
qu’il s’agisse de ressources déjà détenues par le client, vendues séparément par l’entité, ou obtenues auprès d’un tiers.
Il s’agit donc, en somme, d’un test de capacité économique autonome. Ce test ne dépend pas de la manière dont l’élément est effectivement vendu dans le contrat considéré.
Une promesse distincte
D’autre part, et de façon cumulative, la promesse doit être distincte dans le contexte du contrat, c’est-à-dire séparément identifiable des autres promesses.
Sur ce point, le paragraphe 29 fournit trois indicateurs révélateurs d’une absence de distinction, autrement dit, d’une intégration entre plusieurs éléments :
- l’existence d’un service d’intégration significatif combinant plusieurs biens ou services en un output unique
- une modification ou personnalisation significative d’un élément par un autre
- une interdépendance ou interrelation élevée entre les éléments, telle que l’un affecte significativement la capacité de l’autre à produire l’effet attendu par le client.
Il convient de souligner que ces trois indicateurs ne sont pas cumulatifs entre eux : la présence d’un seul suffit à conclure à la non-distinction. Ceci explique pourquoi ce point demeure, en pratique, l’un des plus discrétionnaires de toute la norme.
Cas pratiques : Identifier les obligations de performance IFRS 15 par secteur
Afin de mieux cerner l’application concrète de ce test, il est utile de passer en revue quelques cas fréquemment rencontrés.
Garanties et options : quand deviennent-elles des obligations distinctes ?
Les garanties
Ainsi, s’agissant des garanties, une distinction s’impose entre :
- la garantie légale de conformité
Cette garantie n’est jamais une obligation de performance distincte et relève d’IAS 37
- et la garantie étendue, offrant un service additionnel au-delà de la simple conformité.
Cette garantie constitue en revanche une obligation distincte dont le revenu doit être différé.
Les options du client
De même, les options du client peuvent concerner les programmes de fidélité ou les clauses de renouvellement préférentiel. Ces options ne deviennent une obligation distincte que lorsqu’elles confèrent un droit significatif, c’est-à-dire un avantage que le client n’aurait pas obtenu en l’absence du contrat initial.
Le cas du secteur de la construction
Enfin, dans le secteur de la construction, le critère d’intégration significative conduit très souvent à ne retenir qu’une seule obligation de performance pour l’ensemble de l’ouvrage.
Ceci est vrai quand même chacun des composants (matériaux, main-d’œuvre, gestion de projet) serait, pris isolément, vendable séparément.
C’est précisément ce cas de figure qui est repris dans notre exemple chiffré.
La notion de série pour les obligations de performance récurrentes
De plus, il convient de mentionner un mécanisme de simplification prévu par le paragraphe 23.
Lorsque, prise isolément, chacune des composantes d’une série de biens ou services distincts remplirait les critères d’une satisfaction au cours du temps, et que la méthode serait utilisée pour en mesurer l’avancement, alors l’ensemble de la série peut être traité comme une seule et unique obligation de performance.
Ce dispositif s’avère particulièrement utile pour les prestations récurrentes. C’est notamment le cas de l’hébergement SaaS, le facility management ou encore l’externalisation de processus. En effet, cela évite de réallouer le prix à chaque livraison individuelle.
Obligations de performance IFRS 15 satisfaites au fil du temps
Si l’étape 2 permet d’identifier les obligations de performance, encore faut-il déterminer, dans un second temps, selon quel rythme chacune d’elles se dénoue.
Or, sur ce point, IFRS 15 pose une présomption qui va à l’encontre de l’intuition comptable la plus répandue :
- par défaut, le revenu est reconnu à un instant précis
- et, ce n’est que si l’un des trois critères alternatifs du paragraphe 35 est rempli, que l’entité peut et doit reconnaître le revenu progressivement.
Autrement dit, c’est l’étalement qui doit être démontré, et non l’inverse.
Les 3 critères du paragraphe 35 pour la reconnaissance du chiffre d’affaires
La consommation simultanée
Le premier critère est celui de la consommation simultanée. Le client reçoit et consomme simultanément les avantages procurés par la prestation, au fur et à mesure de son exécution.
C’est typiquement le cas des prestations de nettoyage récurrentes ou des services d’hébergement SaaS.
Pour tester ce critère, la norme propose une question pratique : si une autre entité devait reprendre l’exécution du contrat au stade où il se trouve, aurait-elle à refaire le travail déjà accompli ? Si la réponse est négative, alors le critère est rempli.
La création ou l’amélioration d’un actif contrôlé par le client
Le second critère porte sur la création ou l’amélioration d’un actif contrôlé par le client au fur et à mesure de son exécution.
C’est par exemple le cas du développement d’un logiciel réalisé directement sur l’infrastructure du client. Un autre exemple serait la construction élevée sur un terrain qui lui appartient déjà.
Il est important de noter, à cet égard, que c’est bien le contrôle économique, et non la propriété juridique, qui déclenche l’application de ce critère<;
Le troisième critère
Le troisième critère, enfin, exige la réunion cumulative de deux conditions :
d’une part, que l’actif créé n’ait aucun usage alternatif pour l’entité. Cette absence d’usage alternatif doit résulter d’une restriction contractuelle ou d’une impossibilité pratique de le rediriger sans coût significatif.
et d’autre part, que l’entité dispose d’un droit exécutoire au paiement des travaux exécutés à cette date. Ce droit doit couvrir a minima les coûts engagés augmentés d’une marge raisonnable. Ceci s’applique y compris en cas de résiliation du contrat par le client pour simple convenance.
Ce dernier point constitue d’ailleurs un piège fréquent en pratique : si la clause de résiliation ne prévoit le remboursement que des coûts, sans la marge, alors le critère tombe. Dans ce cas, l’entité doit revenir à la reconnaissance par défaut, à un instant donné, le plus souvent à l’achèvement des travaux.
Mesure de l’avancement des obligations de performance (méthode cost-to-cost)
Une fois établi qu’une obligation de performance se satisfait progressivement, il reste à choisir une méthode de mesure de l’avancement. Son application se fait de façon cohérente d’un exercice à l’autre.
Deux grandes familles de méthodes coexistent à cet égard.
Les méthodes fondées sur les extrants
D’un côté, les méthodes fondées sur les extrants mesurent directement la valeur transférée au client. Cela peut être des unités livrées, des jalons atteints ou encore une surface achevée.
Bien qu’elles reflètent fidèlement la réalité économique, elles s’avèrent souvent coûteuses à mettre en œuvre.
Cas particulier : lorsque le droit au paiement de l’entité correspond directement à la valeur transférée pour chaque unité livrée. Dans ce cas, l’entité peut comptabiliser le revenu au montant directement facturable. Ceci simplifie considérablement le traitement des prestations de services récurrentes.
Les méthodes fondées sur les intrants
De l’autre, les méthodes fondées sur les intrants mesurent les efforts consommés par rapport au total attendu (par exemple, coûts engagés, heures de main-d’œuvre).
La plus répandue est la méthode dite du cost-to-cost. Elle est l’héritière directe de la méthode de l’avancement d’IAS 11.
Cependant, cette méthode impose un ajustement obligatoire : il convient d’exclure du numérateur les coûts qui ne reflètent pas fidèlement la performance réalisée. C’est par exemple le cas des gaspillages anormaux ou des matériaux achetés mais non encore installés. L’objectif est d’éviter de surestimer artificiellement l’avancement réel du contrat.
Exemple chiffré : comptabilisation des obligations de performance (IFRS 15 et IAS 37)
Présentation du cas : contrat de construction
Afin de rendre ce mécanisme parfaitement concret, prenons l’exemple d’une entité du secteur du BTP qui construit, sur le terrain de son client, un entrepôt sur mesure.
Le prix de transaction est fixé contractuellement à 10 000 000 €, pour des coûts totaux estimés à 8 000 000 €, sur une durée de 3 exercices.
Le contrat comporte par ailleurs une clause de résiliation pour convenance. Elle prévoit le remboursement des coûts engagés augmentés d’une marge raisonnable.
Dès lors, puisque :
- l’actif est construit sur le terrain du client (cf. 2ème critère para 35 (b))
- et qu’il n’a aucun usage alternatif pour l’entité tout en bénéficiant d’un droit exécutoire au paiement couvrant coûts et marge (cf. 3ème critère),
La reconnaissance de l’obligation de performance se fait au fil du temps, selon la méthode des coûts engagés rapportés aux coûts estimés.
Révisions budgétaires et impact sur les unités de comptabilisation
Au cours du premier exercice :
L’entité engage 2 000 000 € de coûts pour un budget total estimé à 8 000 000 €. Ceci correspond à un avancement de 25%. Le revenu comptabilisé s’élève donc à 2 500 000 €, dégageant une marge positive de 500 000 €.
Au cours du deuxième exercice :
En revanche, des difficultés technique imposent de réviser le budget total à la hausse, à 8 800 000 € avec un engagement de 3 600 000 € de coûts supplémentaires, portant le cumul à 5 600 000 €. L’avancement atteint alors 63,64% pour un revenu cumulé de 6 363 636 €, soit un revenu d’exercice de 3 863 636 € et une marge de 263 636 €.
Il est essentiel de souligner, à ce stage, que cette révision du budget s’applique de manière strictement prospective. Ceci est conforme au traitement des changements d’estimations comptables (IAS 8) : le revenu déjà comptabilisé en N ne fait en aucun cas l’objet d’un retraitement de façon rétroactive.
Enfin, au cours du troisième exercice :
Les travaux s’achèvent avec 3 200 000 € de coûts supplémentaires, portant le cumul à 8 800 000 €, soit un avancement de 100%. Le revenu de l’exercice s’établit à 3 636 364 €, pour une marge de 436 364 €.
Au total, sur l’ensemble du contrat, la marge dégagée atteint 1 200 000 €, un montant inférieur à la marge initialement budgétée de 2 000 000 €. Ceci reflète fidèlement la dérive de coûts constatée en cours de chantier.
Contrats déficitaires : l’articulation entre obligations de performance et IAS 37
Envisageons maintenant une variante plus sévère du même scénario. Le premier exercice N reste inchangé, avec les mêmes 2 000 000 € de coûts engagés. En revanche, la dérive de coûts constatée au deuxième exercice N+1 conduit cette fois à réestimer les coûts totaux à 11 000 000 €, soit un montant désormais supérieur au prix de transaction de 10 000 000 €.
Le contrat devient alors déficitaire, avec une perte totale prévisionnelle de 1 000 000 €.
A cet égard, il importe de rappeler un principe méthodologique fondamental : IFRS 15 ne retraite jamais des pertes prévisionnelles. En effet, cette norme se limite strictement à la reconnaissance du revenu selon l’avancement.
Au contraire, l’IAS 37, à travers ses dispositions relatives aux contrats déficitaires, impose de comptabiliser immédiatement une provision dès lors que la perte devient probable et mesurable de façon fiable.
Ainsi, au cours de l’exercice N+1, le mécanisme IFRS 15 continue de produire son effet habituel : un avancement de 58,18% pour un revenu de 3 318 182 € et des coûts de 4 400 000 €, soit une marge brute négative de 1 081 818 €.
Il convient, en parallèle, de calculer la provision à constituer au titre de l’IAS 37. Cette dernière doit couvrir la perte restant à réaliser sur la seule partie non encore exécutée du contrat, selon la formule suivante : coûts futurs restant estimés, diminués du revenu futur restant à reconnaître.
En l’occurrence, ce calcul aboutit à une provision de 418 182 €, laquelle vient s’ajouter la dégradation de marge déjà constatée par ailleurs.
Enfin, au cours de l’exercice N+2, l’achèvement du chantier génère une marge brute négative de 418 182 €. Ce montant correspond exactement à la provision constituée l’année précédente, neutralisant ainsi l’impact sur le résultat de l’exercice.
Enjeux d’audit : contrôler les obligations de performance IFRS 15
Jugement professionnel sur le test du caractère distinct
Pour un commissaire aux comptes, l’étape 2, les obligations de performance, constitue, en raison de sa dimension critique, l’un des points de vigilance les plus sensibles du processus d’audit d’IFRS 15.
En effet, l’appréciation de la cohérence du découpage retenu doit tenir compte de chaque contrat et de la dimension temporelle.
Ainsi, tout changement de politique de découpage d’un exercice à l’autre, s’il n’est pas dûment justifié, constitue un signal d’alerte.
De même, la documentation du jugement exercé sur les indicateurs du para 29 revêt une importance particulière. En effet, le risque existe, dans un sens comme dans l’autre, de sous-estimer le nombre d’obligations de performance pour lisser artificiellement le revenu, ou au contraire de le surestimer pour en accélérer la reconnaissance.
Fiabilité des estimations de chiffre d’affaires à l’avancement
Par ailleurs, s’agissant plus spécifiquement des obligations satisfaites au fil du temps selon la méthode cost-to-cost, l’auditeur doit accorder une attention toute particulière à la fiabilité des budgets à terminaison. Pour ce faire, il doit challenger l’historique des révisions successives ainsi que leur cohérence avec l’avancement physique réellement constaté sur le terrain.
En effet, une entité qui révise ses estimations de façon récurrente et systématiquement dans le même sens doit conduire à s’interroger sur :
- la qualité même de son processus budgétaire initial
- et, par extension, sur le risque de gestion du résultat inhérent aux contrats de longue durée.
Audit des provisions pour contrats déficitaires (IAS 37)
Enfin, dès lors qu’un contrat devient déficitaire, l’auditeur doit vérifier plusieurs points de contrôle spécifiques.
Premièrement, le fait générateur de la provision a bien été identifié dès que la perte est devenue probable. Il n’est pas nécessaire d’attendre la fin de la clôture de l’exercice.
Deuxièmement, les coûts futurs estimés utilisés pour le calcul de la provision sont rigoureusement cohérents avec ceux retenus pour le calcul du pourcentage d’avancement.
L’objectif est d’éviter toute divergence entre les deux estimations.
Troisièmement, la provision ne doit pas couvrir la perte relative aux travaux restant à exécuter. Cela permet d’écarter tout risque de double comptabilisation avec la dégradation de marge déjà constatée via le mécanisme même d’IFRS 15.
Conclusion sur les obligations de performance IFRS 15
En définitive, l’étape 2 ne saurait être réduite à un simple exercice de recensement contractuel. Elle constitue, bien au contraire, le socle sur lequel repose l’ensemble de l’édifice de reconnaissance du revenu.
En effet, c’est de la qualité de l’analyse des obligations de performance IFRS 15, qu’il s’agisse de :
- l’application rigoureuse du test de distinction
- ou la détermination du rythme de satisfaction des obligations de performance identifiées,
que dépend, in fine, la fiabilité du chiffre d’affaires publié.
A travers l’exemple du contrat de construction en cost-to-cost, cette mécanique se traduit concrètement dans les comptes, y compris dans l’hypothèse plus délicate, d’un contrat devenu déficitaire. Dans ce cas-ci, l’articulation avec l’IAS 37 exige une vigilance toute particulière.
Aussi, pour l’auditeur comme pour le préparateur des comptes, cette étape demeure le terrain où le jugement professionnel s’exerce avec le plus d’acuité, conditionnant la robustesse de l’ensemble du dossier.
Pour aller plus loin : lire le bulletin RCGT ici